In Indexfonds investieren: eine Schritt-für-Schritt-Anleitung für den Einstieg
Was Indexfonds sind, wie du einen auswählst, welches Konto du nutzt und warum Kosten wichtiger sind als fast alles andere.
Einige Links sind Affiliate-Links: Wir erhalten eventuell eine Provision, ohne Mehrkosten für dich. Wie wir Geld verdienen.
Ein Indexfonds kauft alle Unternehmen eines Börsenindex, etwa des S&P 500 oder eines weltweiten Aktienindex. Mit einem einzigen Kauf besitzt du so einen kleinen Teil des gesamten Marktes. Du bekommst die Marktrendite abzüglich einer kleinen Gebühr, ohne einzelne Aktien auszuwählen. Für die meisten langfristigen Anleger ist dieser einfache Ansatz schwer zu schlagen.
Warum Indexfonds funktionieren
- Streuung. Ein einziger Fonds kann Hunderte oder Tausende Unternehmen enthalten, sodass dich keine einzelne Pleite ruiniert.
- Niedrige Kosten. Es gibt kein Team von Stockpickern zu bezahlen, deshalb kosten breite Indexfonds und ETFs oft nur einen Bruchteil eines Prozents pro Jahr.
- Beständigkeit. Über lange Zeiträume sind die meisten aktiv gemanagten Fonds nach Kosten hinter ihrem Vergleichsindex zurückgeblieben, wie langjährige Vergleiche wie die SPIVA-Berichte von S&P zeigen.
- Einfachheit. Weniger Entscheidungen bedeuten weniger Fehler, etwa Panikverkäufe oder das Jagen nach dem Gewinner des Vorjahres.
Kosten: die Zahl, die mit Zinseszins gegen dich arbeitet
Die laufenden Kosten (Total Expense Ratio, TER) werden jedes Jahr auf dein gesamtes Vermögen berechnet. Kleine Unterschiede werden über Jahrzehnte groß.
Wer 30 Jahre lang jeden Monat 300 $ bei 7 % Marktrendite investiert, hat am Ende je nach Kosten sehr unterschiedliche Beträge:
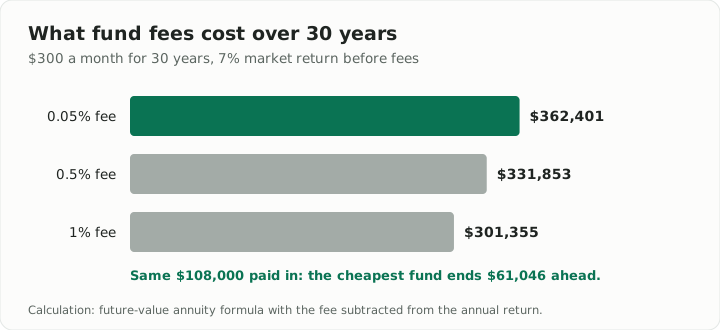
Der Wechsel von einem Fonds mit 1 % zu einem mit 0,05 % bringt dir bei gleichen Einzahlungen rund 61.000 $ mehr.
Schritt 1: Wähle das passende Konto
Wo du investierst, ist genauso wichtig wie das, was du kaufst:
- Steuerlich geförderte Altersvorsorge kommt zuerst, wenn dein Land sie anbietet, etwa betriebliche Altersvorsorge mit Arbeitgeberzuschuss. Nimm jeden Arbeitgeberzuschuss mit: Er ist eine sofortige Rendite.
- Ein normales Depot eignet sich für Ziele jenseits der Rente – ohne Steuervorteil, aber mit voller Flexibilität.
Schritt 2: Wähle einen breiten Fonds
Du brauchst nicht viele Fonds. Eine solide Basis ist einer dieser:
- Ein Welt-Aktien-ETF, der dein Geld auf viele Länder verteilt.
- Ein Gesamtmarkt- oder S&P-500-Fonds als Kern, wenn das zu deiner Situation passt.
- Ein Zielfonds, der Aktien und Anleihen mischt und mit näher rückendem Rentenbeginn vorsichtiger wird. Er schichtet automatisch für dich um.
Prüfe die laufenden Kosten, den abgebildeten Index und wie genau der Fonds ihn nachgebildet hat.
Schritt 3: Lege fest, wie viel Risiko du eingehst
Aktien wachsen langfristig schneller, können in einem schlechten Jahr aber 30 % oder mehr verlieren. Anleihen sind stabiler, wachsen aber langsamer. Ein gängiger Weg zur richtigen Mischung:
- Geld, das du in weniger als fünf Jahren brauchst, gehört nicht in Aktien.
- Für langfristiges Geld wählst du eine Mischung, die du auch in einem starken Einbruch halten würdest, ohne zu verkaufen.
- Viele Anleger werden vorsichtiger, je näher ihr Ziel rückt.
Schritt 4: Automatisiere es
Richte zum Gehaltseingang einen festen monatlichen Sparplan ein. Wer jeden Monat denselben Betrag investiert, kauft bei niedrigen Kursen mehr Anteile und bei hohen weniger – und muss nie entscheiden, wann der richtige Zeitpunkt ist.
Schritt 5: Lass es in Ruhe
Schau ein- bis zweimal im Jahr nach. Hat sich deine Aufteilung zwischen Aktien und Anleihen weit vom Plan entfernt, gleiche sie aus (Rebalancing), indem du neues Geld in den Teil lenkst, der zurückgefallen ist. Verkaufe nicht in Abschwüngen: Die besten Tage für die langfristige Rendite folgen oft kurz auf die schlechtesten.
Häufige Fehler
- Zu viele sich überschneidende Fonds kaufen, die dieselben Unternehmen halten.
- Der Performance hinterherlaufen und in den besten Fonds des Vorjahres wechseln.
- Kosten ignorieren, weil sie klein wirken.
- Den Sparplan stoppen, wenn die Märkte fallen – genau dann, wenn Anteile am günstigsten sind.
Investieren außerhalb der USA
Indexinvestieren funktioniert überall gleich, aber die verfügbaren Konten und Fonds unterscheiden sich. In der EU kaufen Privatanleger in der Regel UCITS-ETFs (oft mit Sitz in Irland oder Luxemburg), weil viele in den USA gelistete ETFs für sie nicht erhältlich sind. In Deutschland, Österreich und der Schweiz bieten viele Online-Broker kostenlose oder sehr günstige ETF-Sparpläne an. Wenn du nicht in den USA lebst, kaufe keine dort aufgelegten Fonds, ohne die Steuerregeln zu prüfen: Ausländische Anleger können zusätzlichen Quellensteuern unterliegen. Ein thesaurierender Welt-ETF, der in deinem Land angeboten wird, ist meist die einfachste Lösung.
Tipp: Erhöhe deine Sparrate bei jeder Gehaltserhöhung um 1 % deines Einkommens. Auf dem Gehaltszettel merkst du kaum einen Unterschied, bei deinem späteren Vermögen schon.
Dieser Ratgeber dient der allgemeinen Finanzbildung und ist keine Anlageberatung. Geldanlagen können an Wert verlieren, und vergangene Wertentwicklungen sind keine Garantie für die Zukunft.
Weitere Ratgeber auf Deutsch
- Die 50/30/20-Regel: So richtest du dein Budget ein und passt es an dein echtes Leben an
- Wie viel du monatlich investieren musst, um 1 Million Dollar zu erreichen
- Krypto-Sparplan (Cost-Average-Effekt): So funktioniert er und wann er hilft
- Krypto sicher aufbewahren: So richtest du eine Hardware-Wallet ein
- Lawinen- oder Schneeballmethode: Welcher Weg aus den Schulden spart mehr?
- Wie groß sollte dein Notgroschen sein? Ein einfacher Weg zur richtigen Summe
- So berechnest du deinen Stundensatz als Freelancer: eine Formel, die Steuern und Leerlauf abdeckt