Lawinen- oder Schneeballmethode: Welcher Weg aus den Schulden spart mehr?
Ein Rechenbeispiel mit vier realistischen Schulden zeigt, was jede Methode kostet, wie lange sie dauert und wie du die wählst, die du wirklich durchhältst.
Einige Links sind Affiliate-Links: Wir erhalten eventuell eine Provision, ohne Mehrkosten für dich. Wie wir Geld verdienen.
Wenn du mehrere Schulden hast, entscheidet die Reihenfolge der Rückzahlung darüber, wie viel Zinsen du zahlst und wie schnell du Fortschritte siehst. Die zwei bekanntesten Methoden sind die Lawinenmethode (zuerst der höchste Zinssatz) und die Schneeballmethode (zuerst der kleinste Saldo). Beide sind weit besser, als nur die Mindestraten zu zahlen. Dieser Ratgeber rechnet ein realistisches Beispiel durch, damit du den Unterschied klar siehst.
So funktionieren beide Methoden
Beide beginnen gleich:
- Liste alle Schulden mit Saldo, effektivem Jahreszins und Mindestrate auf.
- Lege einen festen monatlichen Betrag für die Tilgung fest, der über der Summe der Mindestraten liegt.
- Zahle jeden Monat auf jede Schuld die Mindestrate.
- Lenke das gesamte zusätzliche Geld auf eine Zielschuld.
- Ist sie getilgt, wandert ihre komplette Rate zur nächsten Zielschuld.
Der einzige Unterschied ist die Wahl der Zielschuld:
| Methode | Zielschuld | Hauptvorteil |
|---|---|---|
| Lawine | Höchster Zinssatz | Insgesamt am wenigsten Zinsen, mathematisch optimal |
| Schneeball | Kleinster Saldo | Schnelle Erfolge, die motiviert halten |
Ein Rechenbeispiel: 17.200 $ verteilt auf vier Schulden
So sieht eine typische Mischung aus:
| Schuld | Saldo | Effektivzins | Mindestrate |
|---|---|---|---|
| Kundenkarte eines Händlers | 1.200 $ | 26,9 % | 40 $ |
| Kreditkarte | 5.000 $ | 22,9 % | 150 $ |
| Ratenkredit | 3.000 $ | 11,0 % | 100 $ |
| Autokredit | 8.000 $ | 7,5 % | 250 $ |
| Summe | 17.200 $ | 540 $ |
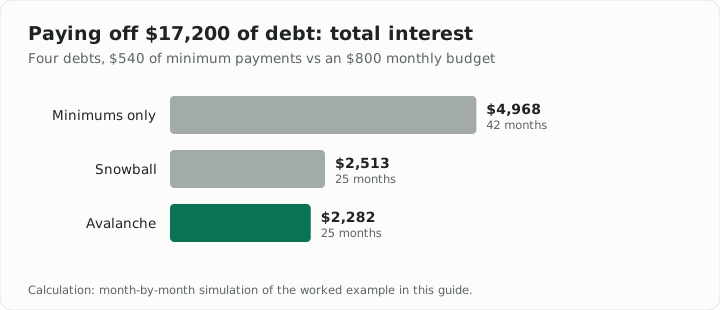
Die Mindestraten ergeben 540 $ im Monat. Angenommen, du kannst 800 $ im Monat aufbringen, also fließen 260 $ extra in die Zielschuld. Wir haben jeden Monat für jeden Ansatz simuliert:
| Ansatz | Schuldenfrei nach | Zinsen gesamt |
|---|---|---|
| Nur Mindestraten (540 $/Monat) | 42 Monaten | 4.968 $ |
| Schneeball (800 $/Monat) | 25 Monaten | 2.513 $ |
| Lawine (800 $/Monat) | 25 Monaten | 2.282 $ |
Drei Dinge fallen auf:
- Am wichtigsten sind die zusätzlichen 260 $ im Monat. Beide Methoden halbieren die Zinsen ungefähr und verkürzen die Laufzeit gegenüber den Mindestraten um 17 Monate.
- Die Lawine spart hier 231 $. Das ist echtes Geld, aber wenig im Vergleich zu den rund 2.500 $, die du durch höhere Monatszahlungen sparst.
- Der Schneeball bringt einen frühen Erfolg. In diesem Beispiel tilgen beide Methoden zuerst die Kundenkarte (sie hat zugleich den kleinsten Saldo und den höchsten Zins). Danach ist beim Schneeball der Ratenkredit im 12. Monat getilgt, während die Lawine die Kreditkarte im 17. und den Ratenkredit im 20. Monat abschließt.
Wann die Lawine klar gewinnt
Der Abstand zwischen beiden Methoden wächst, wenn:
- deine größte Schuld auch den höchsten Zins hat, etwa ein hoher Kreditkartensaldo mit 25 % oder mehr.
- die Zinssätze sehr unterschiedlich sind, zum Beispiel 28 % auf einer Karte und 5 % auf einem Studienkredit.
- du jeden Monat einen großen Zusatzbetrag einsetzen kannst.
Dann kann es Hunderte oder sogar Tausende Dollar mehr kosten, das zusätzliche Geld zuerst in eine kleine, niedrig verzinste Schuld zu stecken.
Wann der Schneeball die bessere Wahl ist
Forschung zur Schuldentilgung von Verbrauchern deutet darauf hin, dass Menschen, die einzelne Konten vollständig abschließen, eher dranbleiben. Wenn du schon Schuldenpläne begonnen und wieder aufgegeben hast, kostet ein erneutes Aufgeben weit mehr als die paar Hundert Dollar, die die Lawine sparen könnte. Der Schneeball ist sinnvoll, wenn:
- deine Zinssätze ähnlich hoch sind.
- du mehrere kleine Salden hast, die du in wenigen Monaten tilgen kannst.
- dich bisher die Motivation gebremst hat, nicht die Mathematik.
Tipp: Du kannst beide kombinieren. Tilge zuerst einen winzigen Saldo von ein paar Hundert Dollar für einen schnellen Erfolg und wechsle dann für alles Weitere zur Lawine.
So geht es mit beiden Methoden schneller
- Senke den Zins deiner größten Schulden. Eine Umschuldung zu einem günstigeren Ratenkredit kann die Zinskosten senken, während du deine Liste abarbeitest.
- Finde das zusätzliche Geld im Budget. Eine klare Aufteilung wie die 50/30/20-Regel zeigt, woher 100–200 $ extra im Monat kommen können.
- Schick Sonderzahlungen an die Zielschuld. Steuererstattungen, Boni und Nebeneinkünfte gehen direkt an das aktuelle Ziel.
- Halte einen kleinen Puffer. Ohne wenigstens einen kleinen Notgroschen landet die nächste unerwartete Rechnung wieder auf der Kreditkarte.
- Mach keine neuen Schulden. Bezahle im Alltag bar oder mit Debitkarte, solange du die Karten abzahlst.
An einem Nachmittag eingerichtet
- Sammle deine aktuellen Auszüge und notiere für jede Schuld Saldo, Zins und Mindestrate.
- Lege dein monatliches Tilgungsbudget fest und richte es, wo möglich, als Dauerauftrag ein.
- Wähle Lawine (nach Zins sortieren) oder Schneeball (nach Saldo sortieren).
- Stelle Erinnerungen ein, um die Liste monatlich zu aktualisieren und frei gewordene Raten weiterzuschieben.
Fazit
Auf dem Papier ist die Lawine immer am günstigsten. Der Schneeball hilft vielen Menschen, nicht aufzugeben. In den meisten realen Fällen ist der Unterschied zwischen beiden deutlich kleiner als der Unterschied zwischen einer der beiden Methoden und reinen Mindestraten. Wähle die Methode, die du durchhältst, zahle jeden Monat einen festen Betrag und schiebe jede frei gewordene Rate zur nächsten Schuld weiter.
Dieser Ratgeber ist eine allgemeine Information und keine Finanzberatung. Wenn dir schon die Mindestraten schwerfallen, kann eine kostenlose Schuldnerberatung helfen, deine Möglichkeiten zu prüfen.
Weitere Ratgeber auf Deutsch
- Die 50/30/20-Regel: So richtest du dein Budget ein und passt es an dein echtes Leben an
- Wie viel du monatlich investieren musst, um 1 Million Dollar zu erreichen
- Krypto-Sparplan (Cost-Average-Effekt): So funktioniert er und wann er hilft
- Krypto sicher aufbewahren: So richtest du eine Hardware-Wallet ein
- Wie groß sollte dein Notgroschen sein? Ein einfacher Weg zur richtigen Summe
- So berechnest du deinen Stundensatz als Freelancer: eine Formel, die Steuern und Leerlauf abdeckt
- In Indexfonds investieren: eine Schritt-für-Schritt-Anleitung für den Einstieg