Wie viel du monatlich investieren musst, um 1 Million Dollar zu erreichen
Der genaue Monatsbetrag für 20 bis 40 Jahre bei 5 %, 7 % und 10 % Rendite – und die drei Hebel, die ihn am stärksten verändern.
Einige Links sind Affiliate-Links: Wir erhalten eventuell eine Provision, ohne Mehrkosten für dich. Wie wir Geld verdienen.
Ob du mit Investieren 1 Million erreichst, hängt weniger davon ab, Gewinner auszuwählen, als von drei Zahlen: wie viel du monatlich einzahlst, wie viele Jahre das Geld arbeiten darf und welche Rendite nach Kosten übrig bleibt. Dieser Ratgeber zeigt den genauen Monatsbetrag für übliche Zeiträume und erklärt, welche dieser Zahlen du tatsächlich steuern kannst.
Alle Zahlen gehen davon aus, dass du bei null startest, jeweils zum Monatsende investierst und eine gleichbleibende Jahresrendite mit monatlicher Verzinsung erzielst. Echte Märkte verlaufen nicht geradlinig – betrachte die Werte als Planungsgrößen, nicht als Versprechen.
Der nötige Monatsbetrag
| Anlagedauer in Jahren | Bei 5 % pro Jahr | Bei 7 % pro Jahr | Bei 10 % pro Jahr |
|---|---|---|---|
| 20 | 2.433 $ | 1.920 $ | 1.317 $ |
| 25 | 1.679 $ | 1.234 $ | 754 $ |
| 30 | 1.202 $ | 820 $ | 442 $ |
| 35 | 880 $ | 555 $ | 263 $ |
| 40 | 655 $ | 381 $ | 158 $ |
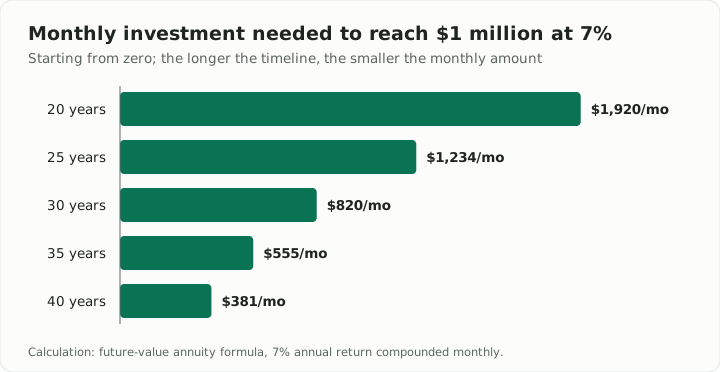
Liest du eine Zeile, ist der Effekt der Rendite offensichtlich. Liest du eine Spalte, ist der Effekt der Zeit noch größer: Bei 7 % sinkt der Monatsbetrag mit 40 statt 20 Jahren von 1.920 $ auf 381 $, also auf etwa ein Fünftel.
Warum Zeit fast alles schlägt
Durch den Zinseszins werfen deine Erträge selbst wieder Erträge ab. In den ersten Jahren ist der Effekt klein, in den letzten Jahren erledigt er den Großteil der Arbeit.
Mit 500 $ im Monat bei 7 %:
- Nach 20 Jahren hast du rund 260.000 $.
- Nach 30 Jahren hast du rund 610.000 $, davon nur 180.000 $ eigene Einzahlungen.
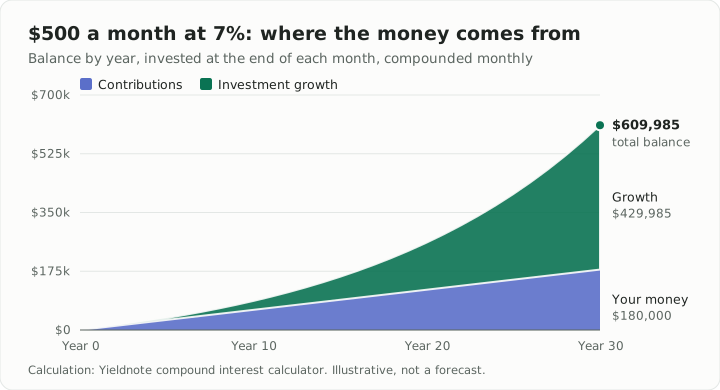
Die letzten zehn Jahre brachten mehr als die ersten zwanzig. Deshalb ist ein früher Start wichtiger als ein großer Start.
Ein anderer Blickwinkel: Investiere bis 65 jeden Monat 300 $ bei 7 %. Mit 25 begonnen, hast du am Ende rund 787.000 $. Mit 35 begonnen, rund 366.000 $. Zehn Jahre Verzögerung kosten mehr als die Hälfte des Ergebnisses, obwohl der Spätstarter nur 36.000 $ weniger eingezahlt hat.
Die 72er-Regel
Für eine schnelle Kopfrechnung teilst du 72 durch deine jährliche Rendite. Das Ergebnis ist ungefähr die Zahl der Jahre, bis sich dein Geld verdoppelt.
- Bei 6 % verdoppelt sich das Geld etwa alle 12 Jahre.
- Bei 8 % etwa alle 9 Jahre.
- Bei 10 % etwa alle 7 Jahre.
Es ist nur eine Näherung, macht die Kosten des Wartens aber greifbar: Jede Verdopplungsphase, die du am Anfang auslässt, fehlt dir am Ende.
Mit welcher Rendite solltest du planen?
Die Tabelle nutzt 5 %, 7 % und 10 %, weil diese Werte die üblichen Planungsannahmen abdecken:
- 10 % liegt nahe am langfristigen nominalen Durchschnitt des US-Aktienmarkts vor Inflation. Das ist eine optimistische Annahme; einzelne Jahrzehnte waren deutlich besser, andere deutlich schlechter.
- 7 % ist eine verbreitete Planungsgröße in heutiger Kaufkraft, ungefähr die langfristige Aktienrendite nach Inflation.
- 5 % passt zu einem vorsichtigeren Mix mit Anleihen oder zu einem Plan mit Sicherheitspuffer.
Im Zweifel plane mit 6–7 % und betrachte alles darüber als Bonus.
Auch Kosten wirken mit Zinseszins – nur gegen dich
Ein Fonds mit 1 % jährlichen Kosten kostet dich nicht 1 % deines Geldes. Er kostet dich jedes Jahr 1 %, mit Zinseszinseffekt.
Mit 500 $ im Monat über 30 Jahre:
- Bei 7 % Rendite hast du am Ende rund 610.000 $.
- Bei 6 %, also derselben Rendite abzüglich 1 % Kosten, rund 502.000 $.
Dieser eine Prozentpunkt kostet über 100.000 $. Breite Indexfonds und ETFs großer Anbieter verlangen oft nur einen kleinen Bruchteil davon. Deshalb ist kostengünstiges Indexinvestieren für die meisten langfristigen Sparer die Standardempfehlung.
Drei Hebel, sortiert nach Wirkung
- Startzeitpunkt. Verlorene Jahre holst du nicht zurück. Die günstigste Verbesserung ist, jetzt mit dem möglichen Betrag zu beginnen, auch wenn er klein ist.
- Monatliche Sparrate. Automatisiere sie zum Gehaltseingang und erhöhe sie bei jeder Gehaltssteigerung. Schon wenige Prozent mehr pro Jahr machen über Jahrzehnte einen großen Unterschied.
- Kosten. Wähle breit gestreute, günstige Fonds und nutze steuerlich geförderte Anlageformen in deinem Land. Kosten und Steuern sind der einzige Teil der Rendite, den du steuern kannst.
Die Rendite steht absichtlich nicht auf der Liste. Du kannst deine Vermögensaufteilung wählen, aber nicht, was die Märkte tun.
Ein einfacher Plan für den Start
- Eröffne ein günstiges Depot oder ein Altersvorsorgekonto.
- Wähle einen breiten, gut gestreuten Indexfonds oder einen Zielfonds, der sich selbst umschichtet.
- Richte für den Tag nach dem Gehaltseingang einen monatlichen Sparplan ein.
- Schau ein- bis zweimal im Jahr nach, nicht täglich.
Tipp: Wenn 820 $ im Monat unerreichbar wirken, fang mit dem an, was geht. 200 $ im Monat bei 7 % über 40 Jahre wachsen auf rund 525.000 $, und jede Gehaltserhöhung, die du dorthin lenkst, verkürzt den Weg.
Dieser Ratgeber dient der allgemeinen Finanzbildung und ist keine persönliche Anlageberatung. Geldanlagen können an Wert verlieren, und vergangene Renditen sind keine Garantie für die Zukunft. Berücksichtige deine Situation oder sprich vor dem Investieren mit einer zugelassenen Beratung.
Weitere Ratgeber auf Deutsch
- Die 50/30/20-Regel: So richtest du dein Budget ein und passt es an dein echtes Leben an
- Krypto-Sparplan (Cost-Average-Effekt): So funktioniert er und wann er hilft
- Krypto sicher aufbewahren: So richtest du eine Hardware-Wallet ein
- Lawinen- oder Schneeballmethode: Welcher Weg aus den Schulden spart mehr?
- Wie groß sollte dein Notgroschen sein? Ein einfacher Weg zur richtigen Summe
- So berechnest du deinen Stundensatz als Freelancer: eine Formel, die Steuern und Leerlauf abdeckt
- In Indexfonds investieren: eine Schritt-für-Schritt-Anleitung für den Einstieg