Die 50/30/20-Regel: So richtest du dein Budget ein und passt es an dein echtes Leben an
Teile dein Nettoeinkommen in zehn Minuten in Bedürfnisse, Wünsche und Sparen auf, mit Rechenbeispiel und Lösungen, wenn die Zahlen nicht passen.
Einige Links sind Affiliate-Links: Wir erhalten eventuell eine Provision, ohne Mehrkosten für dich. Wie wir Geld verdienen.
Die 50/30/20-Regel teilt dein Nettoeinkommen in drei Töpfe: 50 % für Bedürfnisse, 30 % für Wünsche und 20 % für Sparen und Sondertilgungen. Sie ist beliebt, weil sie in wenigen Minuten eingerichtet ist und einen klaren Überblick gibt, ohne jeden Kaffee aufzuschreiben.
Was in welchen Topf gehört
Bedürfnisse (50 %): Kosten, die du nicht vermeiden kannst, ohne dein Leben umzustellen:
- Miete oder Kreditrate, Nebenkosten, Internet und Handy
- Lebensmittel, Weg zur Arbeit, Versicherungen
- Mindestraten für Schulden
Wünsche (30 %): Ausgaben, die du frei wählst:
- Restaurants, Lieferdienste und Ausgehen
- Abos, Unterhaltung und Hobbys
- Reisen, Shopping und alles über das Nötigste hinaus
Sparen (20 %): deine Zukunft aufbauen:
- Notgroschen
- Altersvorsorge und andere Geldanlagen
- Tilgungen über die Mindestrate hinaus
Ein Rechenbeispiel
Mit 4.000 $ im Monat nach Steuern:
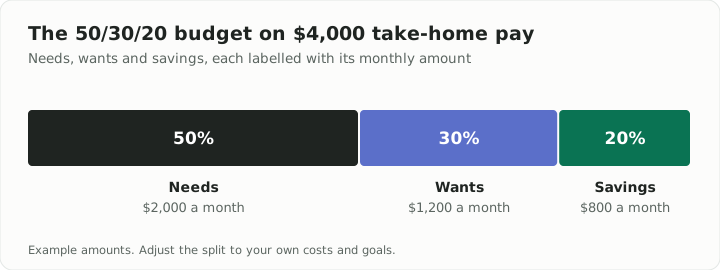
- Bedürfnisse: 2.000 $
- Wünsche: 1.200 $
- Sparen: 800 $
800 $ im Monat sind 9.600 $ im Jahr – genug, um innerhalb von ein bis zwei Jahren einen soliden Notgroschen aufzubauen und das Geld danach anzulegen.
In vier Schritten eingerichtet
- Ermittle dein echtes Nettoeinkommen. Nimm den Betrag, der auf deinem Konto ankommt, nach Steuern und Abzügen.
- Liste die Ausgaben des letzten Monats auf anhand von Konto- und Kartenauszügen und ordne jeden Posten als Bedürfnis, Wunsch oder Sparen ein.
- Vergleiche mit den Zielen. Die meisten stellen fest, dass ihre Wünsche größer sind als gedacht.
- Automatisiere das Sparen. Richte einen Dauerauftrag für den Tag nach dem Gehaltseingang ein, damit die 20 % weg sind, bevor du sie ausgeben kannst.
Wenn die Zahlen nicht passen
Die Regel ist ein Ausgangspunkt, keine Prüfung, die man besteht oder nicht.
Bedürfnisse über 50 %. In teuren Städten kann allein die Miete die Hälfte des Einkommens verschlingen. Dann:
- Kürze zuerst die Wünsche, zum Beispiel auf 20 %.
- Halte die Sparquote bei mindestens 10 %, auch wenn 20 % gerade außer Reichweite sind.
- Prüfe deine größten Fixkosten: Umschuldung, ein günstigerer Handyvertrag, Versicherungsvergleiche oder eine WG verändern das Bild stärker als der Verzicht auf kleine Freuden.
Teure Schulden. Kreditkartenzinsen kosten meist weit mehr, als Erspartes einbringt. Nach einem kleinen Start-Notgroschen fließt der Großteil der 20 % in die Schuld mit dem höchsten Zins.
Schwankendes Einkommen. Plane mit deinem typischerweise schwächsten Monat und lege in guten Monaten den Überschuss zurück, um schwache auszugleichen.
Hohes Einkommen. Liegen deine Bedürfnisse deutlich unter 50 %, lass die Wünsche nicht die Differenz schlucken. Erhöhe die Sparquote auf 30 % oder mehr.
So bleibst du dran
- Bezahle zuerst dich selbst. Daueraufträge schlagen Willenskraft.
- Nutze getrennte Konten für Fixkosten, Ausgaben und Sparen, damit jeder Kontostand eine klare Aussage hat.
- Überprüfe jeden Monat fünfzehn Minuten lang und passe nach jeder Änderung bei Einkommen oder Miete an.
- Plane unregelmäßige Kosten ein, etwa Jahresabos, Geschenke und Autoreparaturen, indem du monatlich einen kleinen Betrag zurücklegst.
Tipp: Wenn du eine Gehaltserhöhung bekommst, schicke mindestens die Hälfte direkt aufs Sparkonto. Dein Lebensstandard steigt trotzdem, und deine Sparquote wächst ohne schmerzhafte Einschnitte.
Dieser Ratgeber ist eine allgemeine Information und keine Finanzberatung. Passe die Prozentsätze an deine Situation und deine Ziele an.
Weitere Ratgeber auf Deutsch
- Wie viel du monatlich investieren musst, um 1 Million Dollar zu erreichen
- Krypto-Sparplan (Cost-Average-Effekt): So funktioniert er und wann er hilft
- Krypto sicher aufbewahren: So richtest du eine Hardware-Wallet ein
- Lawinen- oder Schneeballmethode: Welcher Weg aus den Schulden spart mehr?
- Wie groß sollte dein Notgroschen sein? Ein einfacher Weg zur richtigen Summe
- So berechnest du deinen Stundensatz als Freelancer: eine Formel, die Steuern und Leerlauf abdeckt
- In Indexfonds investieren: eine Schritt-für-Schritt-Anleitung für den Einstieg