Como começar a investir em fundos de índice: guia passo a passo
O que são fundos de índice, como escolher um, qual conta usar e por que as taxas importam mais do que quase tudo.
Alguns links são de afiliados: podemos receber uma comissão sem custo para você. Como ganhamos dinheiro.
Um fundo de índice compra todas as empresas de um índice de mercado, como o S&P 500 ou um índice global de ações, então com uma única compra você passa a ter um pedacinho do mercado inteiro. Você recebe o retorno do mercado, menos uma pequena taxa, sem escolher ações. Para a maioria dos investidores de longo prazo, essa abordagem simples é difícil de superar.
Por que os fundos de índice funcionam
- Diversificação. Um único fundo pode ter centenas ou milhares de empresas, então nenhuma falência isolada derruba você.
- Custos baixos. Não há uma equipe escolhendo ações para pagar, por isso fundos de índice amplos costumam cobrar uma pequena fração de 1% ao ano.
- Consistência. Em períodos longos, a maioria dos fundos de gestão ativa ficou atrás do seu índice de referência depois das taxas, segundo comparações de longo prazo como os relatórios SPIVA da S&P.
- Simplicidade. Menos decisões significa menos erros, como vender em pânico ou correr atrás do campeão do ano passado.
Taxas: o número que se compõe contra você
A taxa de administração, ou expense ratio, é cobrada todo ano sobre todo o seu saldo. Pequenas diferenças viram grandes diferenças ao longo das décadas.
Investindo US$ 300 por mês durante 30 anos com retorno de mercado de 7%, o saldo final depende muito da taxa:
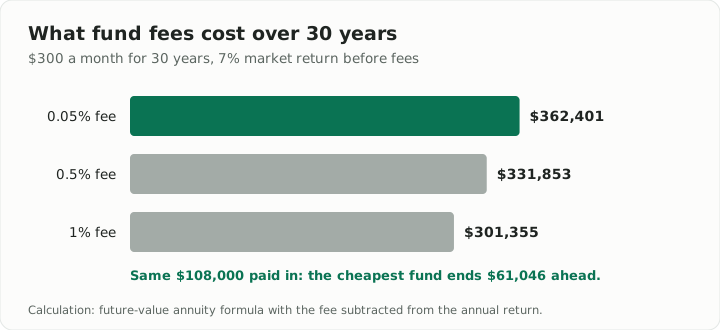
Trocar um fundo de 1% por um de 0,05% deixa você com cerca de US$ 61.000 a mais com os mesmos aportes.
Passo 1: Escolha a conta certa
Onde você investe importa tanto quanto o que você compra:
- Contas de aposentadoria com vantagens fiscais vêm primeiro, se o seu país oferecer, como planos de previdência com benefício fiscal. Aproveite qualquer contrapartida do empregador: é retorno imediato.
- Uma conta comum em corretora serve para objetivos que não são aposentadoria, sem benefício fiscal, mas com total flexibilidade.
Passo 2: Escolha um fundo amplo
Você não precisa de muitos fundos. Uma boa base é um destes:
- Um fundo de ações globais, que distribui o dinheiro por muitos países.
- Um fundo do mercado total ou do S&P 500 como base, se fizer sentido para você.
- Um fundo de data-alvo, que mistura ações e renda fixa e fica mais conservador conforme a sua aposentadoria se aproxima. Ele faz o rebalanceamento por você.
Confira a taxa, o índice que o fundo acompanha e o quão bem ele tem seguido esse índice.
Passo 3: Decida quanto risco correr
Ações crescem mais rápido no longo prazo, mas podem cair 30% ou mais num ano ruim. A renda fixa é mais estável, mas cresce mais devagar. Um jeito comum de definir a mistura:
- Dinheiro de que você vai precisar em menos de cinco anos não deve estar em ações.
- Para o dinheiro de longo prazo, mantenha uma mistura que você aguentaria numa queda forte sem vender.
- Muitos investidores ficam mais conservadores conforme o objetivo se aproxima.
Passo 4: Automatize
Programe um aporte mensal fixo no dia do pagamento. Investir o mesmo valor todo mês, o chamado aporte periódico, faz você comprar mais cotas quando os preços estão baixos e menos quando estão altos, sem precisar decidir quando investir.
Passo 5: Deixe o dinheiro trabalhar
Confira uma ou duas vezes por ano. Se a sua mistura de ações e renda fixa se afastou muito do plano, rebalanceie direcionando os novos aportes para a parte que ficou para trás. Evite vender nas quedas: os maiores ganhos de longo prazo costumam vir logo depois dos piores dias.
Erros comuns
- Comprar fundos demais que se sobrepõem e têm as mesmas empresas.
- Correr atrás de rentabilidade trocando para o melhor fundo do ano passado.
- Ignorar as taxas porque parecem pequenas.
- Parar os aportes quando o mercado cai, justamente quando as cotas estão mais baratas.
Investindo fora dos Estados Unidos
O investimento em índices funciona do mesmo jeito em qualquer lugar, mas as contas e os fundos disponíveis mudam. No Brasil, há ETFs listados na B3 que acompanham índices locais e globais; em Portugal e no resto da União Europeia, os pequenos investidores costumam comprar ETFs UCITS (muitas vezes domiciliados na Irlanda ou em Luxemburgo), porque muitos ETFs listados nos EUA não estão disponíveis para eles. Se você não mora nos EUA, não compre fundos domiciliados lá sem verificar as regras fiscais: investidores estrangeiros podem sofrer retenções adicionais. Um fundo global de acumulação disponível no seu país costuma ser o caminho mais simples.
Dica: Aumente o seu aporte em 1% da renda a cada aumento de salário. Você mal vai notar a diferença no contracheque, mas o seu saldo futuro vai.
Este guia é educação financeira geral, não aconselhamento financeiro. Investimentos podem perder valor e rentabilidade passada não garante resultados futuros.
Experimente a calculadora (em inglês)
Mais guias em português
- O orçamento 50/30/20: como montar e adaptar à vida real
- Quanto investir por mês para chegar a 1 milhão de dólares
- Aportes periódicos em cripto (DCA): como funciona e quando ajuda
- Como guardar criptomoedas com segurança: guia de configuração de uma carteira física
- Método avalanche ou bola de neve: qual forma de quitar dívidas economiza mais?
- De quanto deve ser sua reserva de emergência? Um jeito simples de decidir
- Como definir seu preço como freelancer: uma fórmula que cobre impostos e tempo parado