Método avalanche ou bola de neve: qual forma de quitar dívidas economiza mais?
Um exemplo prático com quatro dívidas reais mostra quanto custa cada método, quanto tempo leva e como escolher aquele que você vai realmente manter.
Alguns links são de afiliados: podemos receber uma comissão sem custo para você. Como ganhamos dinheiro.
Se você tem mais de uma dívida, a ordem em que paga muda quanto de juros você paga e com que rapidez vê progresso. Os dois métodos mais conhecidos são a avalanche (primeiro os juros mais altos) e a bola de neve (primeiro o menor saldo). Os dois são muito melhores do que pagar só o mínimo. Este guia faz as contas com um exemplo realista para mostrar a diferença com clareza.
Como os dois métodos funcionam
Os dois começam do mesmo jeito:
- Liste todas as dívidas com saldo, taxa de juros anual e pagamento mínimo.
- Defina um valor mensal fixo para pagar dívidas, acima da soma dos mínimos.
- Pague o mínimo de todas as dívidas, todo mês.
- Coloque todo o dinheiro extra numa dívida alvo.
- Quando quitar o alvo, passe o pagamento inteiro dela para o próximo alvo.
A única diferença é como você escolhe o alvo:
| Método | Dívida alvo | Principal vantagem |
|---|---|---|
| Avalanche | A de juros mais altos | Menos juros no total, matematicamente ideal |
| Bola de neve | A de menor saldo | Vitórias rápidas que mantêm a motivação |
Um exemplo prático: US$ 17.200 em quatro dívidas
Uma combinação típica de dívidas:
| Dívida | Saldo | Juros ao ano | Pagamento mínimo |
|---|---|---|---|
| Cartão de loja | US$ 1.200 | 26,9% | US$ 40 |
| Cartão de crédito | US$ 5.000 | 22,9% | US$ 150 |
| Empréstimo pessoal | US$ 3.000 | 11,0% | US$ 100 |
| Financiamento do carro | US$ 8.000 | 7,5% | US$ 250 |
| Total | US$ 17.200 | US$ 540 |
Os mínimos somam US$ 540 por mês. Suponha que você consiga destinar US$ 800 por mês, ou seja, US$ 260 extras vão para a dívida alvo. Simulamos mês a mês cada abordagem:
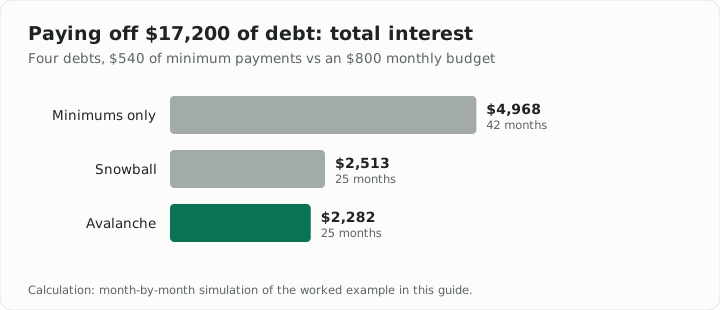
| Abordagem | Livre das dívidas em | Juros totais |
|---|---|---|
| Só pagamentos mínimos (US$ 540/mês) | 42 meses | US$ 4.968 |
| Bola de neve (US$ 800/mês) | 25 meses | US$ 2.513 |
| Avalanche (US$ 800/mês) | 25 meses | US$ 2.282 |
Três pontos se destacam:
- O que mais importa são os US$ 260 extras por mês. Qualquer um dos métodos corta os juros mais ou menos pela metade e tira 17 meses do prazo em relação a pagar só o mínimo.
- A avalanche economiza US$ 231 aqui. É dinheiro de verdade, mas pouco perto dos cerca de US$ 2.500 economizados por pagar mais todo mês.
- A bola de neve traz uma vitória cedo. Neste exemplo, os dois métodos quitam primeiro o cartão de loja (que tem ao mesmo tempo o menor saldo e os juros mais altos). Depois, a bola de neve quita o empréstimo pessoal no mês 12, enquanto a avalanche termina o cartão de crédito no mês 17 e o empréstimo pessoal no mês 20.
Quando a avalanche ganha com folga
A diferença entre os métodos cresce quando:
- A sua maior dívida também tem os juros mais altos, como um saldo grande no cartão a 25% ou mais.
- As taxas são muito diferentes entre si, por exemplo 28% num cartão e 5% num financiamento estudantil.
- Você tem um valor extra grande para pagar todo mês.
Nesses casos, mandar o dinheiro extra primeiro para uma dívida pequena com juros baixos pode custar centenas ou até milhares de dólares a mais.
Quando a bola de neve é a melhor escolha
Pesquisas sobre pagamento de dívidas sugerem que quem quita contas específicas tem mais chance de seguir em frente. Se você já tentou e abandonou planos para sair das dívidas, o custo de desistir é muito maior do que as poucas centenas de dólares que a avalanche poderia economizar. A bola de neve é uma escolha razoável quando:
- Suas taxas de juros são parecidas.
- Você tem vários saldos pequenos que dá para quitar em poucos meses.
- O que travou você antes foi a motivação, não a matemática.
Dica: Dá para combinar os dois. Quite primeiro qualquer saldo minúsculo de poucas centenas de dólares para ter uma vitória rápida e depois mude para a avalanche no restante.
Como acelerar qualquer um dos métodos
- Reduza os juros das maiores dívidas. Uma transferência de saldo com juro zero ou um empréstimo de consolidação com juros menores pode cortar os juros enquanto você avança na lista.
- Encontre o dinheiro extra no orçamento. Uma divisão clara como o orçamento 50/30/20 mostra de onde podem sair US$ 100–200 extras por mês.
- Mande dinheiro extra para a dívida alvo. Restituições de imposto, bônus e renda extra vão direto para o alvo do momento.
- Mantenha um pequeno colchão. Sem pelo menos uma reserva de emergência inicial, uma conta inesperada leva você de volta ao cartão de crédito.
- Pare de fazer dívidas novas. Use dinheiro ou débito no dia a dia enquanto paga os cartões.
Como começar em uma tarde
- Junte os extratos mais recentes e anote saldo, juros e mínimo de cada dívida.
- Defina o seu valor mensal para dívidas e programe como pagamento automático sempre que possível.
- Escolha avalanche (ordene pelos juros) ou bola de neve (ordene pelo saldo).
- Crie lembretes para atualizar a lista todo mês e passar os pagamentos adiante a cada dívida quitada.
Resumo
A avalanche sempre custa menos no papel. A bola de neve costuma ajudar as pessoas a não desistir. Na maioria das situações reais, a diferença entre elas é bem menor do que a diferença entre qualquer uma das duas e pagar só o mínimo. Escolha a que você vai manter, pague um valor fixo todo mês e passe cada pagamento liberado para a próxima dívida.
Este guia é informação geral, não aconselhamento financeiro. Se você tem dificuldade para pagar os mínimos, um serviço gratuito de orientação financeira ou de renegociação de dívidas pode ajudar a revisar suas opções.
Experimente a calculadora (em inglês)
Mais guias em português
- O orçamento 50/30/20: como montar e adaptar à vida real
- Quanto investir por mês para chegar a 1 milhão de dólares
- Aportes periódicos em cripto (DCA): como funciona e quando ajuda
- Como guardar criptomoedas com segurança: guia de configuração de uma carteira física
- De quanto deve ser sua reserva de emergência? Um jeito simples de decidir
- Como definir seu preço como freelancer: uma fórmula que cobre impostos e tempo parado
- Como começar a investir em fundos de índice: guia passo a passo