O orçamento 50/30/20: como montar e adaptar à vida real
Divida sua renda líquida entre necessidades, desejos e poupança em dez minutos, com um exemplo prático e soluções para quando os números não fecham.
Alguns links são de afiliados: podemos receber uma comissão sem custo para você. Como ganhamos dinheiro.
A regra 50/30/20 divide a sua renda líquida em três partes: 50% para necessidades, 30% para desejos e 20% para poupança e pagamentos extras de dívidas. Ela é popular porque leva minutos para montar e dá uma visão clara sem precisar anotar cada cafezinho.
O que entra em cada parte
Necessidades (50%): gastos que você não consegue evitar sem mudar de vida:
- Aluguel ou financiamento, contas de consumo, internet e celular
- Mercado, transporte para o trabalho, seguros
- Pagamentos mínimos de dívidas
Desejos (30%): gastos que você escolhe:
- Restaurantes, delivery e saídas
- Assinaturas, lazer e hobbies
- Viagens, compras e upgrades além do básico
Poupança (20%): construir o seu futuro:
- Reserva de emergência
- Aposentadoria e outros investimentos
- Pagamentos de dívidas acima do mínimo
Um exemplo prático
Com US$ 4.000 por mês depois dos impostos:
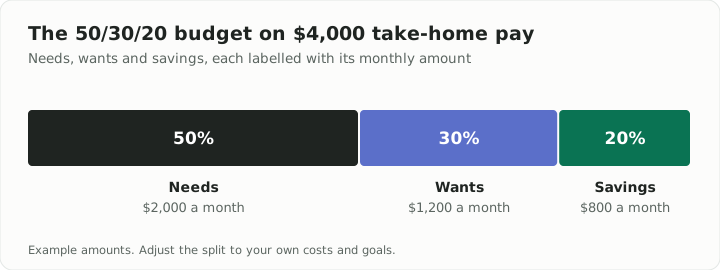
- Necessidades: US$ 2.000
- Desejos: US$ 1.200
- Poupança: US$ 800
US$ 800 por mês somam US$ 9.600 por ano, o suficiente para montar uma boa reserva de emergência em um ou dois anos e depois direcionar para investimentos.
Monte em quatro passos
- Descubra sua renda líquida real. Use o valor que cai na conta, depois de impostos e descontos.
- Liste os gastos do mês passado pelos extratos do banco e do cartão e classifique cada item como necessidade, desejo ou poupança.
- Compare com as metas. A maioria descobre que os desejos são maiores do que imaginava.
- Automatize a poupança. Agende uma transferência para o dia seguinte ao pagamento, para que os 20% saiam antes que você consiga gastar.
Quando os números não fecham
A regra é um ponto de partida, não uma prova em que você passa ou reprova.
Necessidades acima de 50%. Em cidades caras, só a moradia pode levar metade da renda. Nesse caso:
- Reduza primeiro os desejos, por exemplo para 20%.
- Mantenha a poupança em pelo menos 10%, mesmo que 20% esteja fora de alcance por enquanto.
- Olhe para os maiores custos fixos: renegociar dívidas, um plano de celular mais barato, cotar seguros ou dividir a moradia mudam mais o quadro do que cortar pequenos prazeres.
Dívidas com juros altos. Os juros do cartão de crédito costumam custar muito mais do que a poupança rende. Depois de uma pequena reserva inicial, coloque a maior parte dos 20% na dívida com os juros mais altos.
Renda irregular. Faça o orçamento com base no seu mês mais fraco típico e guarde a sobra dos meses bons para cobrir os fracos.
Renda alta. Se as necessidades ficam bem abaixo de 50%, não deixe os desejos absorverem a diferença. Leve a poupança para 30% ou mais.
Para manter o hábito
- Pague-se primeiro. Transferências automáticas vencem a força de vontade.
- Use contas separadas para contas fixas, gastos e poupança, para que cada saldo diga algo.
- Revise todo mês por quinze minutos e ajuste após qualquer mudança de renda ou aluguel.
- Planeje os gastos irregulares, como assinaturas anuais, presentes e consertos do carro, separando um pequeno valor por mês.
Dica: Quando receber um aumento, mande pelo menos metade dele direto para a poupança. Seu padrão de vida continua melhorando e sua taxa de poupança sobe sem cortes doloridos.
Este guia é informação geral, não aconselhamento financeiro. Ajuste os percentuais à sua situação e aos seus objetivos.
Experimente a calculadora (em inglês)
Mais guias em português
- Quanto investir por mês para chegar a 1 milhão de dólares
- Aportes periódicos em cripto (DCA): como funciona e quando ajuda
- Como guardar criptomoedas com segurança: guia de configuração de uma carteira física
- Método avalanche ou bola de neve: qual forma de quitar dívidas economiza mais?
- De quanto deve ser sua reserva de emergência? Um jeito simples de decidir
- Como definir seu preço como freelancer: uma fórmula que cobre impostos e tempo parado
- Como começar a investir em fundos de índice: guia passo a passo