Quanto investir por mês para chegar a 1 milhão de dólares
O valor mensal exato para 20 a 40 anos com retornos de 5%, 7% e 10%, e as três alavancas que mais mudam esse número.
Alguns links são de afiliados: podemos receber uma comissão sem custo para você. Como ganhamos dinheiro.
Chegar a 1 milhão investindo depende menos de escolher vencedores e mais de três números: quanto você aplica por mês, por quantos anos deixa o dinheiro trabalhar e o retorno que obtém depois das taxas. Este guia mostra o valor mensal exato para prazos comuns e explica quais desses números você realmente controla.
Todos os valores supõem que você começa do zero, investe no fim de cada mês e tem um retorno anual constante com capitalização mensal. Mercados reais não andam em linha reta, então trate os números como referência de planejamento, não como promessa.
O valor mensal necessário
| Anos investindo | A 5% ao ano | A 7% ao ano | A 10% ao ano |
|---|---|---|---|
| 20 | US$ 2.433 | US$ 1.920 | US$ 1.317 |
| 25 | US$ 1.679 | US$ 1.234 | US$ 754 |
| 30 | US$ 1.202 | US$ 820 | US$ 442 |
| 35 | US$ 880 | US$ 555 | US$ 263 |
| 40 | US$ 655 | US$ 381 | US$ 158 |
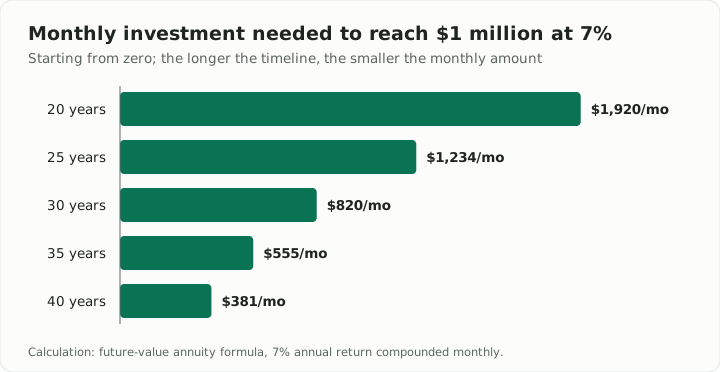
Lendo uma linha, o efeito do retorno fica claro. Lendo uma coluna, o efeito do tempo é ainda maior: a 7%, ter 40 anos em vez de 20 reduz o aporte mensal de US$ 1.920 para US$ 381, cerca de um quinto.
Por que o tempo vence quase tudo
Os juros compostos fazem os seus rendimentos gerarem rendimentos próprios. Nos primeiros anos o efeito é pequeno; nos últimos, ele faz a maior parte do trabalho.
Com US$ 500 por mês a 7%:
- Depois de 20 anos você tem cerca de US$ 260.000.
- Depois de 30 anos você tem cerca de US$ 610.000, dos quais só US$ 180.000 saíram do seu bolso.
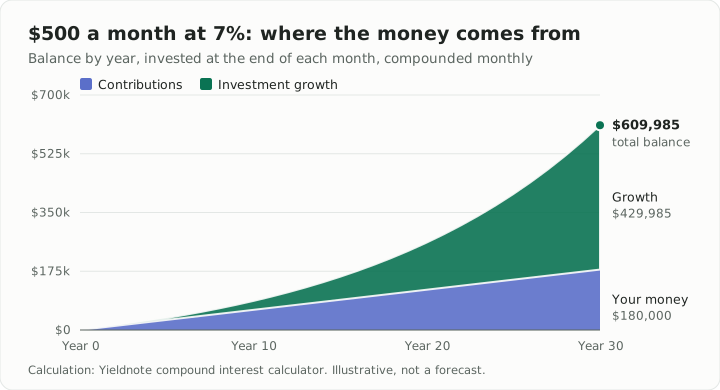
Os últimos dez anos somaram mais do que os primeiros vinte. É por isso que começar cedo importa mais do que começar com muito.
Outra forma de ver: invista US$ 300 por mês até os 65 anos a 7%. Começando aos 25, você termina com cerca de US$ 787.000. Começando aos 35, com cerca de US$ 366.000. Dez anos de atraso custam mais da metade do resultado, embora quem começou depois tenha aportado só US$ 36.000 a menos.
A regra do 72
Para uma conta rápida, divida 72 pelo retorno anual e você terá, aproximadamente, quantos anos o dinheiro leva para dobrar.
- A 6%, o dinheiro dobra mais ou menos a cada 12 anos.
- A 8%, a cada 9 anos.
- A 10%, a cada 7 anos.
É uma aproximação, mas deixa claro o custo de esperar: cada período de duplicação que você pula no começo é uma duplicação que você perde no fim.
Com qual retorno planejar?
A tabela usa 5%, 7% e 10% porque eles cobrem as hipóteses de planejamento mais comuns:
- 10% está perto da média nominal de longo prazo da bolsa americana, antes da inflação. É um número otimista, e algumas décadas foram muito melhores e outras muito piores.
- 7% é uma forma comum de planejar em dinheiro de hoje, aproximadamente o retorno de longo prazo da bolsa depois da inflação.
- 5% combina com uma carteira mais conservadora, com títulos de renda fixa, ou com um plano que quer margem de segurança.
Na dúvida, planeje com 6–7% e trate qualquer resultado melhor como bônus.
As taxas também se compõem, só que contra você
Um fundo que cobra 1% ao ano não custa 1% do seu dinheiro. Custa 1% todo ano, de forma composta.
Com US$ 500 por mês durante 30 anos:
- Com retorno de 7%, você termina com cerca de US$ 610.000.
- Com 6%, o mesmo retorno menos 1% de taxa, você termina com cerca de US$ 502.000.
Esse único ponto percentual leva mais de US$ 100.000. Fundos de índice amplos das grandes gestoras costumam cobrar uma pequena fração disso, e por isso investir em índices de baixo custo é a recomendação padrão para a maioria dos investidores de longo prazo.
Três alavancas, em ordem de impacto
- Data de início. Anos não voltam, então a melhoria mais barata é começar agora com o valor que você puder, mesmo pequeno.
- Aporte mensal. Automatize no dia do pagamento e aumente sempre que a sua renda subir. Elevar os aportes alguns pontos por ano faz enorme diferença ao longo de décadas.
- Custos. Escolha fundos diversificados e de baixo custo e use as contas com vantagens fiscais que o seu país oferece. Taxas e impostos são a única parte do retorno que você controla.
O retorno ficou fora da lista de propósito. Você escolhe a combinação de ativos, mas não o que o mercado faz.
Um plano simples para começar
- Abra uma conta de investimento ou de previdência de baixo custo.
- Escolha um fundo de índice amplo e diversificado, ou um fundo de data-alvo que se rebalanceia sozinho.
- Programe uma transferência mensal automática para o dia seguinte ao pagamento.
- Confira uma ou duas vezes por ano, não todos os dias.
Dica: Se US$ 820 por mês parecer fora de alcance, comece com o que puder. US$ 200 por mês a 7% durante 40 anos chegam a cerca de US$ 525.000, e cada aumento que você direcionar para isso encurta o caminho.
Este guia é educação financeira geral, não aconselhamento personalizado. Investimentos podem perder valor e retornos passados não garantem resultados futuros. Considere a sua situação ou fale com um consultor habilitado antes de investir.
Experimente a calculadora (em inglês)
Mais guias em português
- O orçamento 50/30/20: como montar e adaptar à vida real
- Aportes periódicos em cripto (DCA): como funciona e quando ajuda
- Como guardar criptomoedas com segurança: guia de configuração de uma carteira física
- Método avalanche ou bola de neve: qual forma de quitar dívidas economiza mais?
- De quanto deve ser sua reserva de emergência? Um jeito simples de decidir
- Como definir seu preço como freelancer: uma fórmula que cobre impostos e tempo parado
- Como começar a investir em fundos de índice: guia passo a passo