Comment commencer à investir dans des fonds indiciels : le guide pas à pas
Ce que sont les fonds indiciels, comment en choisir un, quelle enveloppe utiliser et pourquoi les frais comptent plus que presque tout le reste.
Certains liens sont affiliés : nous pouvons percevoir une commission, sans coût pour vous. Comment nous gagnons de l’argent.
Un fonds indiciel achète toutes les entreprises d’un indice boursier, comme le S&P 500 ou un indice mondial d’actions : en un seul achat, vous détenez une petite part de tout le marché. Vous obtenez le rendement du marché, moins de petits frais, sans choisir d’actions. Pour la plupart des investisseurs de long terme, cette approche simple est difficile à battre.
Pourquoi les fonds indiciels fonctionnent
- Diversification. Un seul fonds peut contenir des centaines ou des milliers d’entreprises, si bien qu’aucune faillite isolée ne vous coule.
- Frais réduits. Il n’y a pas d’équipe de gérants à payer pour choisir des titres : les fonds indiciels larges facturent souvent une petite fraction de pour cent par an.
- Régularité. Sur de longues périodes, la plupart des fonds en gestion active ont fait moins bien que leur indice de référence après frais, selon des comparaisons de long terme comme les rapports SPIVA de S&P.
- Simplicité. Moins de décisions, c’est moins d’erreurs, comme vendre dans la panique ou courir après le fonds gagnant de l’an dernier.
Les frais : le chiffre qui se compose contre vous
Les frais courants (expense ratio) sont prélevés chaque année sur la totalité de votre épargne. De petits écarts deviennent énormes sur des décennies.
En investissant 300 $ par mois pendant 30 ans avec un rendement de marché de 7 %, le capital final dépend fortement des frais :
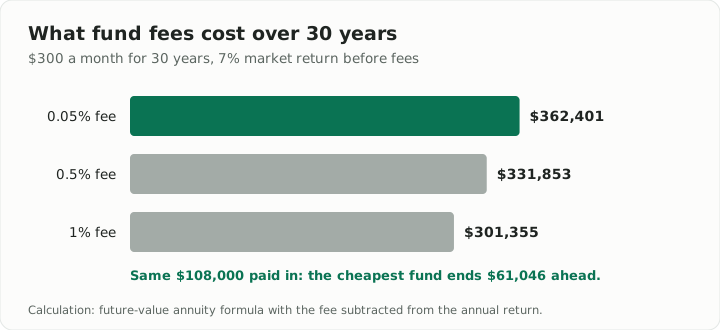
Passer d’un fonds à 1 % à un fonds à 0,05 % vous rapporte environ 61 000 $ de plus pour les mêmes versements.
Étape 1 : choisissez la bonne enveloppe
L’endroit où vous investissez compte autant que ce que vous achetez :
- Les enveloppes retraite ou fiscalement avantageuses passent en premier si votre pays en propose, comme le PER ou le PEA en France. Profitez de tout abondement de votre employeur : c’est un rendement immédiat.
- Un compte-titres ordinaire convient aux objectifs autres que la retraite, sans avantage fiscal mais avec une totale souplesse.
Étape 2 : choisissez un fonds large
Inutile d’avoir beaucoup de fonds. Une bonne base, c’est l’un de ceux-ci :
- Un fonds actions monde, qui répartit l’argent sur de nombreux pays.
- Un fonds marché total ou S&P 500 comme socle, si cela correspond à votre situation.
- Un fonds à horizon (date cible), qui mélange actions et obligations et devient plus prudent à l’approche de votre retraite. Il se rééquilibre pour vous.
Vérifiez les frais, l’indice suivi et la fidélité avec laquelle le fonds l’a répliqué.
Étape 3 : décidez du niveau de risque
Les actions progressent plus vite sur le long terme mais peuvent chuter de 30 % ou plus lors d’une mauvaise année. Les obligations sont plus stables mais progressent plus lentement. Une façon courante de fixer le dosage :
- L’argent dont vous aurez besoin dans moins de cinq ans ne devrait pas être en actions.
- Pour l’argent de long terme, gardez un dosage que vous pourriez tenir pendant une forte baisse sans vendre.
- Beaucoup d’investisseurs deviennent plus prudents à mesure que leur objectif approche.
Étape 4 : automatisez
Programmez un versement mensuel fixe le jour de la paie. Investir le même montant chaque mois, l’investissement programmé, vous fait acheter plus de parts quand les prix sont bas et moins quand ils sont hauts, sans jamais avoir à décider quand investir.
Étape 5 : n’y touchez plus
Faites le point une ou deux fois par an. Si votre répartition actions-obligations s’est beaucoup éloignée du plan, rééquilibrez en orientant les nouveaux versements vers la partie qui a pris du retard. Évitez de vendre pendant les baisses : les meilleures journées de long terme arrivent souvent peu après les pires.
Erreurs fréquentes
- Acheter trop de fonds qui se recoupent et détiennent les mêmes entreprises.
- Courir après la performance en passant au meilleur fonds de l’an dernier.
- Ignorer les frais parce qu’ils paraissent petits.
- Arrêter les versements quand les marchés baissent, c’est-à-dire quand les parts sont les moins chères.
Investir en dehors des États-Unis
L’investissement indiciel fonctionne de la même façon partout, mais les enveloppes et les fonds accessibles changent. Dans l’Union européenne, les particuliers achètent généralement des ETF UCITS (souvent domiciliés en Irlande ou au Luxembourg), car de nombreux ETF cotés aux États-Unis ne leur sont pas accessibles. En France, des ETF éligibles au PEA permettent aussi une exposition mondiale. Au Canada, des ETF « tout-en-un » détiennent un portefeuille mondial complet dans un seul fonds, à loger dans un CELI ou un REER. Si vous ne vivez pas aux États-Unis, n’achetez pas de fonds domiciliés là-bas sans vérifier les règles fiscales : les investisseurs étrangers peuvent subir des retenues supplémentaires.
Astuce : Augmentez votre versement de 1 % de vos revenus à chaque augmentation de salaire. Vous ne le sentirez presque pas sur votre fiche de paie, mais votre capital futur, si.
Ce guide relève de l’éducation financière générale, pas d’un conseil financier. Les placements peuvent perdre de la valeur et les performances passées ne préjugent pas des performances futures.
Essayer le calculateur (en anglais)
Plus de guides en français
- La règle budgétaire 50/30/20 : comment la mettre en place et l'adapter à la vraie vie
- Combien investir par mois pour atteindre 1 million de dollars
- Investir en crypto par versements programmés (DCA) : comment ça marche et quand c'est utile
- Comment conserver ses cryptomonnaies en sécurité : guide de configuration d'un portefeuille matériel
- Méthode avalanche ou boule de neige : quelle façon de rembourser ses dettes coûte le moins ?
- Quel montant pour votre épargne de précaution ? Une méthode simple pour décider
- Comment fixer son tarif de freelance : une formule qui couvre impôts et temps non facturé