Méthode avalanche ou boule de neige : quelle façon de rembourser ses dettes coûte le moins ?
Un exemple chiffré avec quatre dettes réalistes montre ce que coûte chaque méthode, combien de temps elle prend et comment choisir celle que vous tiendrez vraiment.
Certains liens sont affiliés : nous pouvons percevoir une commission, sans coût pour vous. Comment nous gagnons de l’argent.
Si vous avez plusieurs dettes, l’ordre dans lequel vous les remboursez change le montant des intérêts payés et la vitesse à laquelle vous voyez des progrès. Les deux méthodes les plus connues sont l’avalanche (d’abord le taux d’intérêt le plus élevé) et la boule de neige (d’abord le plus petit solde). Les deux font bien mieux que de ne payer que les minimums. Ce guide fait les calculs sur un exemple réaliste pour montrer clairement la différence.
Comment fonctionnent les deux méthodes
Elles commencent de la même manière :
- Listez toutes vos dettes avec leur solde, leur taux d’intérêt annuel et leur paiement minimum.
- Fixez un montant mensuel pour le remboursement, supérieur au total des minimums.
- Payez le minimum sur chaque dette, chaque mois.
- Mettez tout le surplus sur une dette cible.
- Une fois la cible soldée, reportez la totalité de son paiement sur la cible suivante.
Seul le choix de la cible diffère :
| Méthode | Dette cible | Avantage principal |
|---|---|---|
| Avalanche | Taux d’intérêt le plus élevé | Le moins d’intérêts au total, optimal mathématiquement |
| Boule de neige | Plus petit solde | Des victoires rapides qui entretiennent la motivation |
Un exemple chiffré : 17 200 $ répartis sur quatre dettes
Voici un ensemble de dettes typique :
| Dette | Solde | Taux annuel | Paiement minimum |
|---|---|---|---|
| Carte de magasin | 1 200 $ | 26,9 % | 40 $ |
| Carte de crédit | 5 000 $ | 22,9 % | 150 $ |
| Prêt personnel | 3 000 $ | 11,0 % | 100 $ |
| Crédit auto | 8 000 $ | 7,5 % | 250 $ |
| Total | 17 200 $ | 540 $ |
Les minimums totalisent 540 $ par mois. Supposons que vous puissiez consacrer 800 $ par mois, soit 260 $ de plus sur la dette cible. Nous avons simulé chaque mois pour chaque approche :
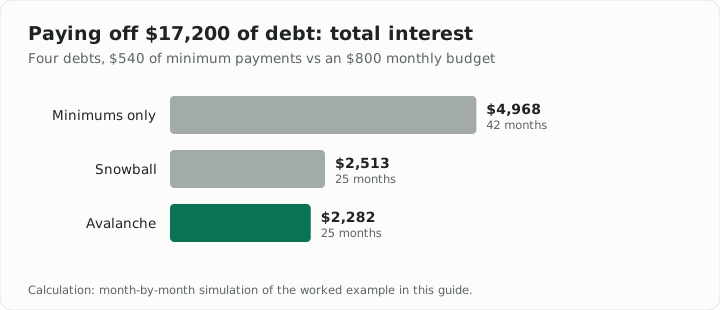
| Approche | Sans dettes en | Intérêts totaux |
|---|---|---|
| Minimums seulement (540 $/mois) | 42 mois | 4 968 $ |
| Boule de neige (800 $/mois) | 25 mois | 2 513 $ |
| Avalanche (800 $/mois) | 25 mois | 2 282 $ |
Trois enseignements :
- Ce sont les 260 $ supplémentaires par mois qui comptent le plus. Les deux méthodes divisent les intérêts environ par deux et font gagner 17 mois par rapport aux seuls minimums.
- L’avalanche économise ici 231 $. C’est de l’argent réel, mais peu de chose à côté des quelque 2 500 $ économisés en payant davantage chaque mois.
- La boule de neige offre une victoire rapide. Dans cet exemple, les deux méthodes soldent d’abord la carte de magasin (à la fois le plus petit solde et le taux le plus élevé). Ensuite, la boule de neige rembourse le prêt personnel au 12e mois, tandis que l’avalanche termine la carte de crédit au 17e mois et le prêt personnel au 20e.
Quand l’avalanche l’emporte nettement
L’écart entre les deux méthodes se creuse quand :
- Votre plus grosse dette a aussi le taux le plus élevé, comme un gros solde de carte à 25 % ou plus.
- Les taux sont très différents, par exemple 28 % sur une carte et 5 % sur un prêt étudiant.
- Vous disposez d’un gros surplus à placer chaque mois.
Dans ces cas, envoyer d’abord le surplus vers une petite dette à faible taux peut coûter des centaines, voire des milliers de dollars de plus.
Quand la boule de neige est le meilleur choix
Les recherches sur le remboursement des dettes des ménages suggèrent que les personnes qui soldent des comptes un par un ont plus de chances de persévérer. Si vous avez déjà commencé puis abandonné des plans de désendettement, le coût d’un nouvel abandon dépasse de loin les quelques centaines de dollars que l’avalanche pourrait faire gagner. La boule de neige est un choix raisonnable quand :
- Vos taux d’intérêt sont assez proches.
- Vous avez plusieurs petits soldes que vous pouvez rembourser en quelques mois.
- C’est la motivation, et non les maths, qui vous a freiné jusqu’ici.
Astuce : Vous pouvez combiner les deux. Soldez d’abord tout minuscule solde de quelques centaines de dollars pour une victoire rapide, puis passez à l’avalanche pour le reste.
Comment accélérer, quelle que soit la méthode
- Faites baisser le taux de vos plus grosses dettes. Un transfert de solde à 0 % ou un rachat de crédits à taux plus faible peut réduire les intérêts pendant que vous avancez dans la liste.
- Trouvez le surplus dans votre budget. Une répartition claire comme la règle 50/30/20 montre d’où peuvent venir 100 à 200 $ de plus par mois.
- Affectez les rentrées exceptionnelles à la dette cible. Remboursements d’impôts, primes et revenus annexes vont directement à la cible du moment.
- Gardez un petit matelas. Sans au moins une épargne de précaution de départ, une facture imprévue vous renvoie vers la carte de crédit.
- N’ajoutez pas de nouvelles dettes. Payez au quotidien en espèces ou par carte de débit pendant que vous remboursez les cartes.
Le mettre en place en un après-midi
- Rassemblez vos derniers relevés et notez solde, taux et minimum de chaque dette.
- Fixez votre budget mensuel de remboursement et programmez-le en prélèvement automatique si possible.
- Choisissez l’avalanche (tri par taux) ou la boule de neige (tri par solde).
- Programmez des rappels pour mettre la liste à jour chaque mois et reporter les paiements à chaque dette soldée.
En résumé
Sur le papier, l’avalanche coûte toujours le moins. La boule de neige aide souvent à tenir. Dans la plupart des situations réelles, l’écart entre les deux est bien plus faible que l’écart entre l’une ou l’autre et le paiement des seuls minimums. Choisissez celle que vous tiendrez, payez un montant fixe chaque mois et reportez chaque paiement libéré sur la dette suivante.
Ce guide est une information générale, pas un conseil financier. Si vous avez du mal à payer les minimums, un service d’accompagnement budgétaire gratuit peut vous aider à examiner vos options.
Essayer le calculateur (en anglais)
Plus de guides en français
- La règle budgétaire 50/30/20 : comment la mettre en place et l'adapter à la vraie vie
- Combien investir par mois pour atteindre 1 million de dollars
- Investir en crypto par versements programmés (DCA) : comment ça marche et quand c'est utile
- Comment conserver ses cryptomonnaies en sécurité : guide de configuration d'un portefeuille matériel
- Quel montant pour votre épargne de précaution ? Une méthode simple pour décider
- Comment fixer son tarif de freelance : une formule qui couvre impôts et temps non facturé
- Comment commencer à investir dans des fonds indiciels : le guide pas à pas