Combien investir par mois pour atteindre 1 million de dollars
Le montant mensuel exact sur 20 à 40 ans avec des rendements de 5 %, 7 % et 10 %, et les trois leviers qui le font le plus varier.
Certains liens sont affiliés : nous pouvons percevoir une commission, sans coût pour vous. Comment nous gagnons de l’argent.
Atteindre 1 million en investissant dépend moins du choix des bons placements que de trois chiffres : combien vous versez chaque mois, combien d’années vous laissez l’argent travailler et le rendement obtenu après frais. Ce guide donne le montant mensuel exact pour des horizons courants, puis explique lesquels de ces chiffres vous contrôlez vraiment.
Tous les chiffres supposent que vous partez de zéro, que vous investissez à la fin de chaque mois et que vous obtenez un rendement annuel constant capitalisé mensuellement. Les marchés réels ne progressent pas en ligne droite : ce sont des repères de planification, pas des promesses.
Le montant mensuel nécessaire
| Années d’investissement | À 5 % par an | À 7 % par an | À 10 % par an |
|---|---|---|---|
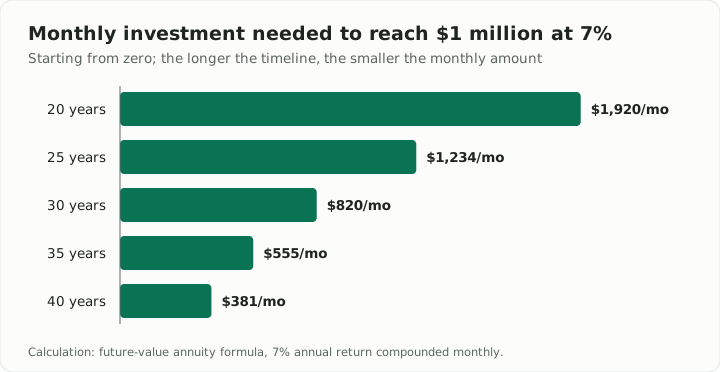
| 20 | 2 433 $ | 1 920 $ | 1 317 $ |
| 25 | 1 679 $ | 1 234 $ | 754 $ |
| 30 | 1 202 $ | 820 $ | 442 $ |
| 35 | 880 $ | 555 $ | 263 $ |
| 40 | 655 $ | 381 $ | 158 $ |
En lisant une ligne, l’effet du rendement saute aux yeux. En lisant une colonne, l’effet du temps est encore plus fort : à 7 %, se donner 40 ans au lieu de 20 fait passer le versement mensuel de 1 920 $ à 381 $, environ un cinquième.
Pourquoi le temps bat presque tout le reste
Avec les intérêts composés, vos gains commencent à produire leurs propres gains. Les premières années l’effet est faible ; les dernières, il fait l’essentiel du travail.
Avec 500 $ par mois à 7 % :
- Au bout de 20 ans, vous avez environ 260 000 $.
- Au bout de 30 ans, vous avez environ 610 000 $, dont seulement 180 000 $ de versements.
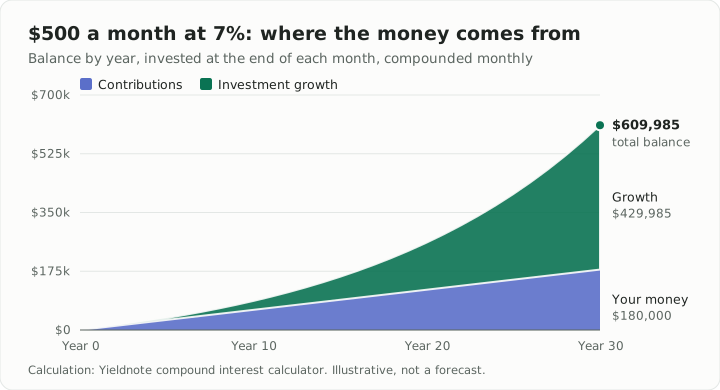
Les dix dernières années ont rapporté plus que les vingt premières. C’est pourquoi commencer tôt compte plus que commencer gros.
Autre façon de le voir : investissez 300 $ par mois jusqu’à 65 ans à 7 %. En commençant à 25 ans, vous finissez avec environ 787 000 $. En commençant à 35 ans, avec environ 366 000 $. Dix ans de retard coûtent plus de la moitié du résultat, alors que celui qui commence plus tard n’a versé que 36 000 $ de moins.
La règle de 72
Pour un calcul de tête, divisez 72 par votre rendement annuel : vous obtenez à peu près le nombre d’années nécessaires pour doubler votre argent.
- À 6 %, l’argent double environ tous les 12 ans.
- À 8 %, environ tous les 9 ans.
- À 10 %, environ tous les 7 ans.
C’est une approximation, mais elle rend le coût de l’attente très concret : chaque période de doublement manquée au début est un doublement perdu à la fin.
Avec quel rendement planifier ?
Le tableau utilise 5 %, 7 % et 10 % car ces taux encadrent les hypothèses de planification les plus courantes :
- 10 % est proche de la moyenne nominale de long terme de la bourse américaine, avant inflation. C’est une hypothèse optimiste ; certaines décennies ont été bien meilleures, d’autres bien pires.
- 7 % est une façon courante de raisonner en argent d’aujourd’hui, à peu près le rendement de long terme des actions après inflation.
- 5 % convient à un portefeuille plus prudent incluant des obligations, ou à un plan qui veut une marge de sécurité.
En cas de doute, planifiez avec 6 à 7 % et considérez tout résultat supérieur comme un bonus.
Les frais aussi se composent, mais contre vous
Un fonds qui prélève 1 % par an ne vous coûte pas 1 % de votre argent. Il vous coûte 1 % chaque année, de façon composée.
Avec 500 $ par mois pendant 30 ans :
- Avec un rendement de 7 %, vous finissez avec environ 610 000 $.
- Avec 6 %, le même rendement moins 1 % de frais, vous finissez avec environ 502 000 $.
Ce seul point de pourcentage coûte plus de 100 000 $. Les fonds indiciels larges des grands gestionnaires facturent souvent une petite fraction de cela, ce qui explique pourquoi l’investissement indiciel à faibles frais est la recommandation par défaut pour la plupart des épargnants de long terme.
Trois leviers, par ordre d’impact
- La date de départ. Les années perdues ne se rattrapent pas : l’amélioration la moins chère est de commencer maintenant avec le montant possible, même petit.
- Le versement mensuel. Automatisez-le le jour de la paie et augmentez-le à chaque hausse de revenu. Relever ses versements de quelques points chaque année fait une énorme différence sur des décennies.
- Les coûts. Choisissez des fonds diversifiés à faibles frais et utilisez les enveloppes fiscalement avantageuses de votre pays. Les frais et les impôts sont la seule partie du rendement que vous maîtrisez.
Le rendement ne figure pas dans la liste, et c’est volontaire. Vous choisissez la répartition de vos actifs, pas le comportement des marchés.
Un plan simple pour démarrer
- Ouvrez un compte d’investissement ou d’épargne retraite à faibles frais.
- Choisissez un fonds indiciel large et diversifié, ou un fonds à horizon qui se rééquilibre seul.
- Programmez un virement mensuel automatique le lendemain de la paie.
- Faites le point une ou deux fois par an, pas tous les jours.
Astuce : Si 820 $ par mois vous semble hors de portée, commencez avec ce que vous pouvez. 200 $ par mois à 7 % pendant 40 ans deviennent environ 525 000 $, et chaque augmentation que vous y consacrez raccourcit le chemin.
Ce guide relève de l’éducation financière générale, pas d’un conseil personnalisé. Les placements peuvent perdre de la valeur et les performances passées ne préjugent pas des performances futures. Tenez compte de votre situation ou consultez un conseiller agréé avant d’investir.
Essayer le calculateur (en anglais)
Plus de guides en français
- La règle budgétaire 50/30/20 : comment la mettre en place et l'adapter à la vraie vie
- Investir en crypto par versements programmés (DCA) : comment ça marche et quand c'est utile
- Comment conserver ses cryptomonnaies en sécurité : guide de configuration d'un portefeuille matériel
- Méthode avalanche ou boule de neige : quelle façon de rembourser ses dettes coûte le moins ?
- Quel montant pour votre épargne de précaution ? Une méthode simple pour décider
- Comment fixer son tarif de freelance : une formule qui couvre impôts et temps non facturé
- Comment commencer à investir dans des fonds indiciels : le guide pas à pas