La règle budgétaire 50/30/20 : comment la mettre en place et l'adapter à la vraie vie
Répartissez votre revenu net entre besoins, envies et épargne en dix minutes, avec un exemple chiffré et des solutions quand les chiffres ne collent pas.
Certains liens sont affiliés : nous pouvons percevoir une commission, sans coût pour vous. Comment nous gagnons de l’argent.
La règle 50/30/20 divise votre revenu net en trois enveloppes : 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne et les remboursements anticipés de dettes. Elle est populaire parce qu’elle se met en place en quelques minutes et donne une vision claire sans noter chaque café.
Ce qui va dans chaque enveloppe
Besoins (50 %) : les dépenses que vous ne pouvez pas éviter sans changer de vie :
- Loyer ou crédit immobilier, énergie, internet et téléphone
- Courses, transport domicile-travail, assurances
- Remboursements minimums des dettes
Envies (30 %) : les dépenses que vous choisissez :
- Restaurants, livraisons et sorties
- Abonnements, loisirs et passe-temps
- Voyages, achats et tout ce qui va au-delà de l’essentiel
Épargne (20 %) : construire votre avenir :
- Épargne de précaution
- Retraite et autres placements
- Remboursements de dettes au-delà du minimum
Un exemple chiffré
Avec 4 000 $ par mois après impôts :
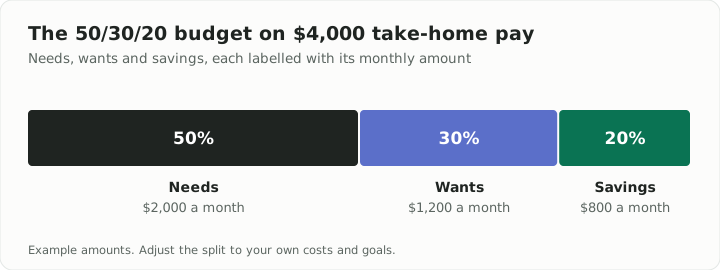
- Besoins : 2 000 $
- Envies : 1 200 $
- Épargne : 800 $
800 $ par mois, c’est 9 600 $ par an : de quoi constituer une solide épargne de précaution en un ou deux ans, puis basculer vers l’investissement.
Mettez-la en place en quatre étapes
- Trouvez votre vrai revenu net. Prenez le montant qui arrive sur votre compte, après impôts et prélèvements.
- Listez les dépenses du mois dernier à partir de vos relevés bancaires et de carte, et classez chaque ligne en besoin, envie ou épargne.
- Comparez avec les objectifs. La plupart des gens découvrent que leurs envies pèsent plus qu’ils ne le pensaient.
- Automatisez l’épargne. Programmez un virement le lendemain de la paie, pour que les 20 % partent avant que vous puissiez les dépenser.
Quand les chiffres ne collent pas
La règle est un point de départ, pas un examen que l’on réussit ou que l’on rate.
Besoins au-dessus de 50 %. Dans les villes chères, le logement peut à lui seul absorber la moitié du revenu. Dans ce cas :
- Réduisez d’abord les envies, par exemple à 20 %.
- Gardez l’épargne à 10 % au moins, même si 20 % est hors de portée pour l’instant.
- Examinez vos plus grosses charges fixes : renégocier un crédit, un forfait téléphonique moins cher, comparer les assurances ou partager un logement changent davantage la donne que supprimer de petits plaisirs.
Dettes à taux élevé. Les intérêts d’une carte de crédit coûtent généralement bien plus que ce que rapporte l’épargne. Après une petite épargne de précaution de départ, consacrez l’essentiel des 20 % à la dette au taux le plus élevé.
Revenus irréguliers. Construisez votre budget sur votre mois le plus faible habituel et mettez de côté l’excédent des bons mois pour lisser les mois creux.
Hauts revenus. Si vos besoins restent bien en dessous de 50 %, ne laissez pas les envies absorber la différence. Montez l’épargne à 30 % ou plus.
Pour tenir dans la durée
- Payez-vous en premier. Les virements automatiques battent la volonté.
- Utilisez des comptes séparés pour les factures, les dépenses et l’épargne, afin que chaque solde vous apprenne quelque chose.
- Faites le point chaque mois pendant quinze minutes et ajustez après tout changement de revenu ou de loyer.
- Anticipez les dépenses irrégulières comme les abonnements annuels, les cadeaux ou les réparations de voiture en mettant de côté une petite somme chaque mois.
Astuce : Quand vous obtenez une augmentation, envoyez au moins la moitié directement vers l’épargne. Votre niveau de vie s’améliore quand même et votre taux d’épargne grimpe sans coupe douloureuse.
Ce guide est une information générale, pas un conseil financier. Adaptez les pourcentages à votre situation et à vos objectifs.
Essayer le calculateur (en anglais)
Plus de guides en français
- Combien investir par mois pour atteindre 1 million de dollars
- Investir en crypto par versements programmés (DCA) : comment ça marche et quand c'est utile
- Comment conserver ses cryptomonnaies en sécurité : guide de configuration d'un portefeuille matériel
- Méthode avalanche ou boule de neige : quelle façon de rembourser ses dettes coûte le moins ?
- Quel montant pour votre épargne de précaution ? Une méthode simple pour décider
- Comment fixer son tarif de freelance : une formule qui couvre impôts et temps non facturé
- Comment commencer à investir dans des fonds indiciels : le guide pas à pas