Cómo empezar a invertir en fondos indexados: guía paso a paso
Qué son los fondos indexados, cómo elegir uno, qué cuenta usar y por qué las comisiones importan más que casi cualquier otra cosa.
Algunos enlaces son de afiliados: podemos recibir una comisión sin coste para ti. Cómo ganamos dinero.
Un fondo indexado compra todas las empresas de un índice de mercado, como el S&P 500 o un índice mundial de acciones, así que con una sola compra tienes una pequeña parte de todo el mercado. Obtienes la rentabilidad del mercado, menos una pequeña comisión, sin elegir acciones. Para la mayoría de inversores a largo plazo, este enfoque tan sencillo es difícil de superar.
Por qué funcionan los fondos indexados
- Diversificación. Un solo fondo puede tener cientos o miles de empresas, así que ninguna quiebra aislada te hunde.
- Costes bajos. No hay un equipo de gestores eligiendo acciones al que pagar, por eso los fondos indexados amplios suelen cobrar una pequeña fracción de un punto porcentual al año.
- Constancia. En periodos largos, la mayoría de fondos de gestión activa han quedado por detrás de su índice de referencia después de comisiones, según comparativas de largo recorrido como los informes SPIVA de S&P.
- Sencillez. Menos decisiones significa menos errores, como vender por pánico o perseguir al ganador del año pasado.
Comisiones: el número que se compone en tu contra
La comisión, llamada gastos corrientes o expense ratio, se cobra cada año sobre todo tu saldo. Las pequeñas diferencias se vuelven grandes con las décadas.
Invirtiendo 300 $ al mes durante 30 años con una rentabilidad de mercado del 7 %, el saldo final depende mucho de la comisión:
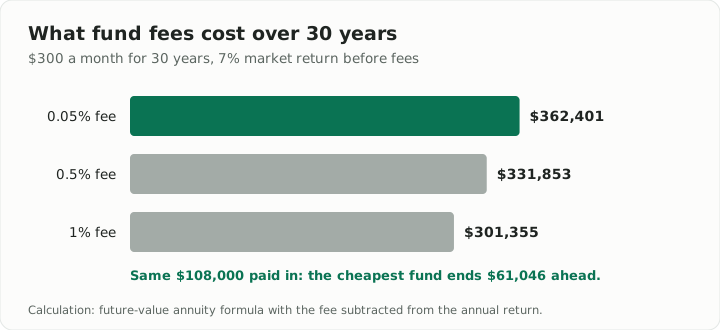
Pasar de un fondo del 1 % a uno del 0,05 % te deja unos 61.000 $ más con las mismas aportaciones.
Paso 1: Elige la cuenta adecuada
Dónde inviertes importa tanto como qué compras:
- Las cuentas de jubilación con ventajas fiscales van primero si tu país las ofrece, como los planes de pensiones o las cuentas de jubilación locales. Aprovecha cualquier aportación de tu empresa: es una rentabilidad inmediata.
- Una cuenta de valores normal sirve para objetivos distintos de la jubilación, sin ventaja fiscal pero con total flexibilidad.
Paso 2: Elige un fondo amplio
No necesitas muchos fondos. Una buena base es uno de estos:
- Un fondo de acciones de todo el mundo, que reparte el dinero entre muchos países.
- Un fondo del mercado total o del S&P 500 como base, si encaja con tu situación.
- Un fondo de ciclo de vida (fecha objetivo), que mezcla acciones y bonos y se vuelve más conservador a medida que se acerca tu jubilación. Se encarga de reequilibrar por ti.
Revisa la comisión, el índice que replica y lo bien que lo ha seguido.
Paso 3: Decide cuánto riesgo asumir
Las acciones crecen más rápido a largo plazo, pero pueden caer un 30 % o más en un mal año. Los bonos son más estables, pero crecen más despacio. Una forma habitual de fijar la mezcla:
- El dinero que necesitarás en menos de cinco años no debería estar en acciones.
- Para el dinero a largo plazo, mantén una mezcla que podrías aguantar en una caída fuerte sin vender.
- Muchos inversores se vuelven más conservadores a medida que se acerca su objetivo.
Paso 4: Automatízalo
Programa una aportación mensual fija el día de cobro. Invertir la misma cantidad cada mes, la llamada inversión periódica, hace que compres más participaciones cuando los precios están bajos y menos cuando están altos, y nunca tienes que decidir cuándo invertir.
Paso 5: Déjalo tranquilo
Revisa una o dos veces al año. Si tu mezcla de acciones y bonos se ha alejado mucho del plan, reequilibra destinando el dinero nuevo a la parte que se ha quedado atrás. Evita vender en las caídas: los mejores días de rentabilidad a largo plazo suelen llegar poco después de los peores.
Errores comunes
- Comprar demasiados fondos que se solapan y tienen las mismas empresas.
- Perseguir la rentabilidad cambiándote al mejor fondo del año pasado.
- Ignorar las comisiones porque parecen pequeñas.
- Dejar de aportar cuando los mercados caen, justo cuando las participaciones están más baratas.
Invertir fuera de Estados Unidos
La inversión indexada funciona igual en todas partes, pero las cuentas y los fondos disponibles cambian. En la Unión Europea, los pequeños inversores suelen comprar ETF UCITS (a menudo domiciliados en Irlanda o Luxemburgo), porque muchos ETF que cotizan en EE. UU. no están disponibles para ellos. En Latinoamérica, revisa qué fondos y plataformas están autorizados en tu país y cómo tributan los fondos extranjeros. Si no vives en EE. UU., no compres fondos domiciliados allí sin revisar las normas fiscales: los inversores extranjeros pueden sufrir retenciones adicionales. Un fondo indexado mundial de acumulación disponible en tu país suele ser lo más sencillo.
Consejo: Aumenta tu aportación un 1 % de tus ingresos cada vez que te suban el sueldo. Apenas notarás la diferencia en la nómina, pero tu saldo futuro sí.
Esta guía es educación financiera general, no asesoramiento financiero. Las inversiones pueden perder valor y las rentabilidades pasadas no garantizan resultados futuros.
Prueba la calculadora (en inglés)
Más guías en español
- El presupuesto 50/30/20: cómo aplicarlo y ajustarlo a la vida real
- Cuánto invertir al mes para llegar a 1 millón de dólares
- Inversión periódica en cripto (DCA): cómo funciona y cuándo ayuda
- Cómo guardar criptomonedas de forma segura: guía para configurar una billetera física
- Método avalancha o bola de nieve: ¿qué forma de pagar deudas ahorra más?
- ¿Cuánto dinero debe tener tu fondo de emergencia? Una forma sencilla de decidirlo
- Cómo calcular tu tarifa como freelance: una fórmula que cubre impuestos y tiempo muerto