El presupuesto 50/30/20: cómo aplicarlo y ajustarlo a la vida real
Divide tu salario neto en necesidades, deseos y ahorro en diez minutos, con un ejemplo práctico y soluciones para cuando los números no cuadran.
Algunos enlaces son de afiliados: podemos recibir una comisión sin coste para ti. Cómo ganamos dinero.
La regla 50/30/20 divide tus ingresos netos en tres partes: 50 % para necesidades, 30 % para deseos y 20 % para ahorro y pagos extra de deudas. Es popular porque se configura en minutos y te da una imagen clara sin tener que anotar cada café.
Qué va en cada parte
Necesidades (50 %): gastos que no puedes evitar sin cambiar tu vida:
- Alquiler o hipoteca, suministros, internet y teléfono
- Comida, transporte al trabajo, seguros
- Pagos mínimos de deudas
Deseos (30 %): gastos que eliges:
- Restaurantes, comida a domicilio y salidas
- Suscripciones, ocio y aficiones
- Viajes, compras y mejoras que van más allá de lo básico
Ahorro (20 %): construir tu futuro:
- Fondo de emergencia
- Jubilación y otras inversiones
- Pagos de deudas por encima del mínimo
Un ejemplo práctico
Con 4.000 $ al mes después de impuestos:
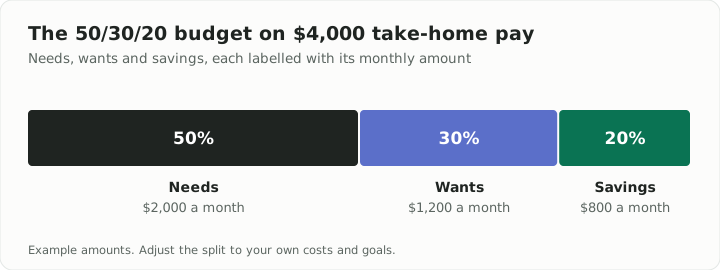
- Necesidades: 2.000 $
- Deseos: 1.200 $
- Ahorro: 800 $
800 $ al mes son 9.600 $ al año, suficiente para crear un buen fondo de emergencia en uno o dos años y después destinarlo a invertir.
Configúralo en cuatro pasos
- Averigua tus ingresos netos reales. Usa la cantidad que llega a tu cuenta, después de impuestos y deducciones.
- Revisa el gasto del mes pasado en los extractos del banco y la tarjeta, y clasifica cada partida como necesidad, deseo o ahorro.
- Compáralo con los objetivos. La mayoría descubre que sus deseos son más altos de lo que pensaba.
- Automatiza el ahorro. Programa una transferencia para el día siguiente al cobro, para que el 20 % salga antes de que puedas gastarlo.
Cuando los números no cuadran
La regla es un punto de partida, no un examen que se aprueba o se suspende.
Necesidades por encima del 50 %. En ciudades caras, solo la vivienda puede llevarse la mitad de los ingresos. En ese caso:
- Reduce primero los deseos, por ejemplo al 20 %.
- Mantén el ahorro en al menos el 10 %, aunque el 20 % esté fuera de tu alcance por ahora.
- Revisa tus mayores gastos fijos: refinanciar, un plan de teléfono más barato, comparar seguros o compartir piso cambian más la situación que recortar pequeños caprichos.
Deudas con intereses altos. El interés de la tarjeta de crédito suele costar mucho más de lo que rinde el ahorro. Tras un pequeño fondo de emergencia inicial, destina la mayor parte del 20 % a la deuda con el interés más alto.
Ingresos irregulares. Haz el presupuesto con tu mes más bajo habitual y ahorra el excedente de los meses buenos para compensar los flojos.
Ingresos altos. Si las necesidades se quedan muy por debajo del 50 %, no dejes que los deseos absorban la diferencia. Sube el ahorro al 30 % o más.
Cómo mantenerlo
- Págate a ti primero. Las transferencias automáticas ganan a la fuerza de voluntad.
- Usa cuentas separadas para facturas, gastos y ahorro, para que cada saldo te diga algo.
- Revísalo cada mes durante quince minutos y ajústalo tras cualquier cambio de ingresos o de alquiler.
- Prevé los gastos irregulares como suscripciones anuales, regalos o reparaciones del coche, apartando una pequeña cantidad cada mes.
Consejo: Cuando te suban el sueldo, envía al menos la mitad del aumento directamente al ahorro. Tu nivel de vida sigue mejorando y tu tasa de ahorro sube sin recortes dolorosos.
Esta guía es información general, no asesoramiento financiero. Ajusta los porcentajes a tu situación y tus objetivos.
Prueba la calculadora (en inglés)
Más guías en español
- Cuánto invertir al mes para llegar a 1 millón de dólares
- Inversión periódica en cripto (DCA): cómo funciona y cuándo ayuda
- Cómo guardar criptomonedas de forma segura: guía para configurar una billetera física
- Método avalancha o bola de nieve: ¿qué forma de pagar deudas ahorra más?
- ¿Cuánto dinero debe tener tu fondo de emergencia? Una forma sencilla de decidirlo
- Cómo calcular tu tarifa como freelance: una fórmula que cubre impuestos y tiempo muerto
- Cómo empezar a invertir en fondos indexados: guía paso a paso