Método avalancha o bola de nieve: ¿qué forma de pagar deudas ahorra más?
Un ejemplo práctico con cuatro deudas reales muestra cuánto cuesta cada método, cuánto tarda y cómo elegir el que de verdad vas a mantener.
Algunos enlaces son de afiliados: podemos recibir una comisión sin coste para ti. Cómo ganamos dinero.
Si tienes más de una deuda, el orden en que las pagas cambia cuántos intereses pagas y lo rápido que ves avances. Los dos métodos más conocidos son la avalancha (primero el tipo de interés más alto) y la bola de nieve (primero el saldo más pequeño). Los dos superan con mucho a pagar solo los mínimos. Esta guía hace los números con un ejemplo realista para que veas claramente la diferencia.
Cómo funcionan los dos métodos
Ambos empiezan igual:
- Haz una lista de todas tus deudas con su saldo, su tipo de interés (TAE) y su pago mínimo.
- Decide una cantidad mensual fija para pagar deudas, por encima de la suma de los mínimos.
- Paga el mínimo de todas las deudas, todos los meses.
- Destina todo el dinero extra a una deuda objetivo.
- Cuando la saldes, suma todo su pago a la siguiente deuda objetivo.
La única diferencia es cómo eliges el objetivo:
| Método | Deuda objetivo | Ventaja principal |
|---|---|---|
| Avalancha | El tipo de interés más alto | Menos intereses en total, matemáticamente óptimo |
| Bola de nieve | El saldo más pequeño | Victorias rápidas que mantienen la motivación |
Un ejemplo práctico: 17.200 $ repartidos en cuatro deudas
Esta es una combinación típica de deudas:
| Deuda | Saldo | TAE | Pago mínimo |
|---|---|---|---|
| Tarjeta de tienda | 1.200 $ | 26,9 % | 40 $ |
| Tarjeta de crédito | 5.000 $ | 22,9 % | 150 $ |
| Préstamo personal | 3.000 $ | 11,0 % | 100 $ |
| Préstamo del coche | 8.000 $ | 7,5 % | 250 $ |
| Total | 17.200 $ | 540 $ |
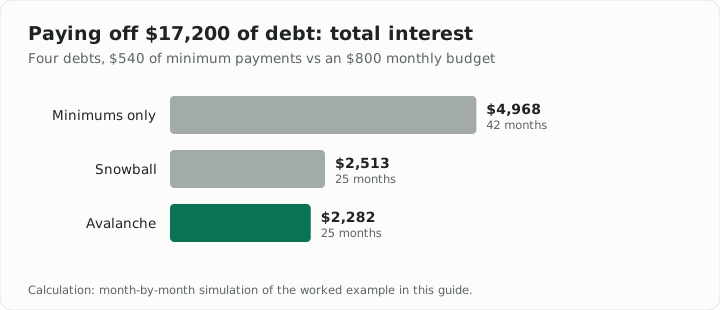
Los mínimos suman 540 $ al mes. Supón que puedes dedicar 800 $ al mes, así que 260 $ extra van a la deuda objetivo. Simulamos cada mes con cada enfoque:
| Enfoque | Sin deudas en | Intereses totales |
|---|---|---|
| Solo pagos mínimos (540 $/mes) | 42 meses | 4.968 $ |
| Bola de nieve (800 $/mes) | 25 meses | 2.513 $ |
| Avalancha (800 $/mes) | 25 meses | 2.282 $ |
Destacan tres cosas:
- Lo que más importa son los 260 $ extra al mes. Cualquiera de los dos métodos reduce los intereses aproximadamente a la mitad y recorta 17 meses respecto a pagar mínimos.
- La avalancha ahorra aquí 231 $. Es dinero real, pero poco comparado con los unos 2.500 $ que se ahorran pagando más cada mes.
- La bola de nieve te da una victoria temprana. En este ejemplo, ambos métodos saldan primero la tarjeta de tienda (es a la vez el saldo más pequeño y el interés más alto). Después, la bola de nieve liquida el préstamo personal en el mes 12, mientras que la avalancha termina la tarjeta de crédito en el mes 17 y el préstamo personal en el mes 20.
Cuándo gana claramente la avalancha
La diferencia entre los métodos crece cuando:
- Tu deuda más grande también tiene el interés más alto, como un gran saldo de tarjeta al 25 % o más.
- Los tipos son muy distintos entre sí, por ejemplo un 28 % en una tarjeta y un 5 % en un préstamo de estudios.
- Tienes un pago extra grande cada mes.
En esos casos, mandar el dinero extra primero a una deuda pequeña con interés bajo puede costar cientos o incluso miles de dólares más.
Cuándo es mejor la bola de nieve
La investigación sobre el pago de deudas de los consumidores sugiere que quienes cierran cuentas concretas tienen más probabilidades de seguir adelante. Si ya has intentado y abandonado planes para salir de deudas, el coste de rendirse es mucho mayor que los pocos cientos de dólares que podría ahorrar la avalancha. La bola de nieve es una buena opción cuando:
- Tus tipos de interés son bastante parecidos.
- Tienes varios saldos pequeños que puedes liquidar en pocos meses.
- Lo que te ha frenado antes es la motivación, no las matemáticas.
Consejo: Puedes combinar los dos. Liquida primero cualquier saldo diminuto de unos pocos cientos de dólares para tener una victoria rápida y después cambia a la avalancha para todo lo demás.
Cómo acelerar cualquiera de los dos métodos
- Baja el interés de tus deudas más grandes. Una tarjeta con transferencia de saldo al 0 % o un préstamo de reunificación de deudas pueden reducir los intereses mientras avanzas por la lista.
- Encuentra el dinero extra en tu presupuesto. Un reparto claro como el presupuesto 50/30/20 muestra de dónde pueden salir 100–200 $ extra al mes.
- Destina los ingresos extraordinarios a la deuda objetivo. Devoluciones de impuestos, bonos e ingresos extra van directos al objetivo del momento.
- Mantén un pequeño colchón. Sin al menos un fondo de emergencia inicial, una factura inesperada te devuelve a la tarjeta de crédito.
- Deja de sumar deuda nueva. Usa efectivo o débito para el día a día mientras pagas las tarjetas.
Cómo ponerlo en marcha en una tarde
- Reúne tus últimos extractos y anota cada saldo, TAE y mínimo.
- Elige tu presupuesto mensual para deudas y prográmalo como pago automático siempre que puedas.
- Elige avalancha (ordena por TAE) o bola de nieve (ordena por saldo).
- Pon recordatorios para actualizar la lista cada mes y pasar los pagos a la siguiente deuda cuando liquides una.
En resumen
La avalancha siempre cuesta menos sobre el papel. La bola de nieve suele ayudar a la gente a no rendirse. En la mayoría de situaciones reales, la diferencia entre ellas es mucho menor que la diferencia entre cualquiera de las dos y pagar solo los mínimos. Elige la que vayas a mantener, paga una cantidad fija cada mes y suma cada pago liberado a la siguiente deuda.
Esta guía es información general, no asesoramiento financiero. Si te cuesta hacer los pagos mínimos, un servicio de asesoramiento de deudas sin ánimo de lucro puede ayudarte a revisar tus opciones.
Prueba la calculadora (en inglés)
Más guías en español
- El presupuesto 50/30/20: cómo aplicarlo y ajustarlo a la vida real
- Cuánto invertir al mes para llegar a 1 millón de dólares
- Inversión periódica en cripto (DCA): cómo funciona y cuándo ayuda
- Cómo guardar criptomonedas de forma segura: guía para configurar una billetera física
- ¿Cuánto dinero debe tener tu fondo de emergencia? Una forma sencilla de decidirlo
- Cómo calcular tu tarifa como freelance: una fórmula que cubre impuestos y tiempo muerto
- Cómo empezar a invertir en fondos indexados: guía paso a paso