Cuánto invertir al mes para llegar a 1 millón de dólares
La cantidad mensual exacta para 20 a 40 años con rentabilidades del 5 %, 7 % y 10 %, y las tres palancas que más la cambian.
Algunos enlaces son de afiliados: podemos recibir una comisión sin coste para ti. Cómo ganamos dinero.
Llegar a 1 millón invirtiendo depende menos de elegir ganadores y más de tres números: cuánto aportas cada mes, cuántos años lo dejas crecer y la rentabilidad que obtienes después de comisiones. Esta guía muestra la cantidad mensual exacta para plazos habituales y explica cuáles de esos números puedes controlar de verdad.
Todas las cifras suponen que empiezas desde cero, inviertes al final de cada mes y obtienes una rentabilidad anual constante con capitalización mensual. Los mercados reales no se mueven en línea recta, así que tómalas como cifras de planificación, no como promesas.
La cantidad mensual que necesitas
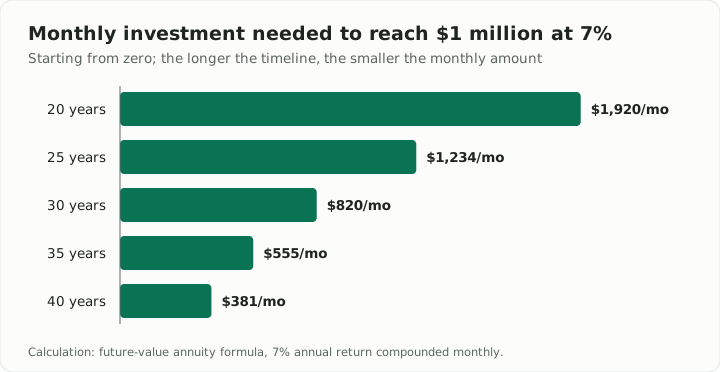
| Años invirtiendo | Al 5 % anual | Al 7 % anual | Al 10 % anual |
|---|---|---|---|
| 20 | 2.433 $ | 1.920 $ | 1.317 $ |
| 25 | 1.679 $ | 1.234 $ | 754 $ |
| 30 | 1.202 $ | 820 $ | 442 $ |
| 35 | 880 $ | 555 $ | 263 $ |
| 40 | 655 $ | 381 $ | 158 $ |
Si lees una fila, el efecto de la rentabilidad es evidente. Si lees una columna, el efecto del tiempo es aún mayor: al 7 %, darte 40 años en lugar de 20 reduce la aportación mensual de 1.920 $ a 381 $, aproximadamente una quinta parte.
Por qué el tiempo gana a casi todo lo demás
El interés compuesto hace que tus rentabilidades empiecen a generar rentabilidad propia. En los primeros años el efecto es pequeño; en los últimos hace la mayor parte del trabajo.
Con 500 $ al mes al 7 %:
- A los 20 años tienes unos 260.000 $.
- A los 30 años tienes unos 610.000 $, de los cuales solo 180.000 $ son aportaciones tuyas.
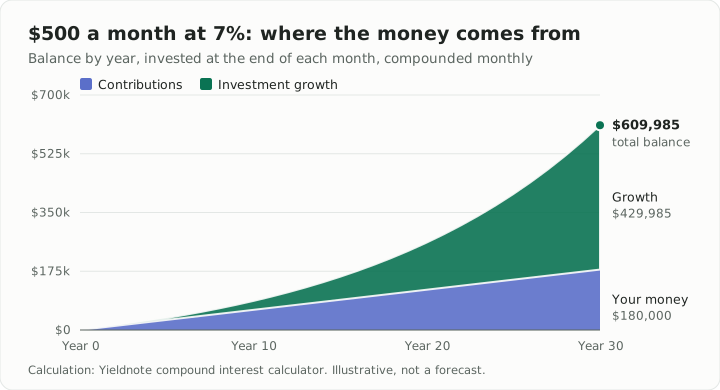
Los últimos diez años añadieron más que los primeros veinte. Por eso empezar pronto importa más que empezar con mucho.
Otra forma de verlo: invierte 300 $ al mes hasta los 65 años al 7 %. Si empiezas a los 25, acabas con unos 787.000 $. Si empiezas a los 35, con unos 366.000 $. Diez años de retraso cuestan más de la mitad del resultado, aunque quien empieza tarde solo aporta 36.000 $ menos.
La regla del 72
Para calcular de cabeza, divide 72 entre tu rentabilidad anual y obtendrás aproximadamente los años que tarda el dinero en duplicarse.
- Al 6 %, el dinero se duplica cada 12 años más o menos.
- Al 8 %, cada 9 años.
- Al 10 %, cada 7 años.
Es una aproximación, pero hace muy visible el coste de esperar: cada periodo de duplicación que te saltas al principio es una duplicación que pierdes al final.
¿Con qué rentabilidad planificar?
La tabla usa 5 %, 7 % y 10 % porque abarcan las hipótesis de planificación más habituales:
- 10 % se acerca a la media nominal a largo plazo de la bolsa estadounidense, antes de inflación. Es una cifra optimista, y algunas décadas han sido mucho mejores y otras mucho peores.
- 7 % es una forma habitual de planificar en dinero de hoy, aproximadamente la rentabilidad de la bolsa a largo plazo después de inflación.
- 5 % encaja con una cartera más prudente que incluye bonos, o con un plan que quiere margen de seguridad.
Si dudas, planifica con un 6–7 % y considera cualquier resultado mejor como un extra.
Las comisiones también se componen, pero en tu contra
Un fondo que cobra un 1 % anual no te cuesta el 1 % de tu dinero. Te cuesta un 1 % cada año, de forma compuesta.
Con 500 $ al mes durante 30 años:
- Con una rentabilidad del 7 % terminas con unos 610.000 $.
- Con un 6 %, la misma rentabilidad menos un 1 % de comisión, terminas con unos 502.000 $.
Ese único punto porcentual se lleva más de 100.000 $. Los fondos indexados amplios de las grandes gestoras suelen cobrar una pequeña fracción de eso, y por eso la inversión indexada de bajo coste es la recomendación por defecto para la mayoría de ahorradores a largo plazo.
Tres palancas, por orden de impacto
- Fecha de inicio. Los años no se recuperan, así que la mejora más barata es empezar ya con la cantidad que puedas, aunque sea pequeña.
- Aportación mensual. Automatízala el día de cobro y súbela cada vez que aumenten tus ingresos. Subir las aportaciones unos pocos puntos cada año marca una gran diferencia en décadas.
- Costes. Elige fondos diversificados y de bajo coste y usa las cuentas con ventajas fiscales que ofrezca tu país. Las comisiones y los impuestos son la única parte de la rentabilidad que controlas.
La rentabilidad no está en la lista a propósito. Puedes elegir tu combinación de activos, pero no lo que hacen los mercados.
Un plan sencillo para empezar
- Abre una cuenta de inversión o de jubilación de bajo coste.
- Elige un fondo indexado amplio y diversificado, o un fondo de ciclo de vida que se reequilibra solo.
- Programa una transferencia mensual automática el día después de cobrar.
- Revisa una o dos veces al año, no cada día.
Consejo: Si 820 $ al mes te parece inalcanzable, empieza con lo que puedas. 200 $ al mes al 7 % durante 40 años crecen hasta unos 525.000 $, y cada aumento de sueldo que destines a ello acorta el camino.
Esta guía es educación financiera general, no asesoramiento personal. Las inversiones pueden perder valor y las rentabilidades pasadas no garantizan resultados futuros. Ten en cuenta tu situación o consulta a un asesor autorizado antes de invertir.
Prueba la calculadora (en inglés)
Más guías en español
- El presupuesto 50/30/20: cómo aplicarlo y ajustarlo a la vida real
- Inversión periódica en cripto (DCA): cómo funciona y cuándo ayuda
- Cómo guardar criptomonedas de forma segura: guía para configurar una billetera física
- Método avalancha o bola de nieve: ¿qué forma de pagar deudas ahorra más?
- ¿Cuánto dinero debe tener tu fondo de emergencia? Una forma sencilla de decidirlo
- Cómo calcular tu tarifa como freelance: una fórmula que cubre impuestos y tiempo muerto
- Cómo empezar a invertir en fondos indexados: guía paso a paso